
Nur 11,6 % Rendite im Juni 2026 (P2P-Rendite Update)
Nur 11,6 % Rendite pro Jahr konnte ich im Juni 2026 erzielen. Das ist der schlechteste Renditemonat in diesem Jahr für mich. Grund dafür waren weniger Cashback-Aktionen und ein schwacher Monat bei Finbee.
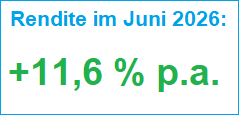
Die Rendite ist — wie immer nach Ausfällen und Abschreibungen — die Nettorendite des P2P-Portfolios.
Die Prognose für den Monat Juni 2026 lag bei 13-18 %. Mit 11,6 % konnte ich meine Prognose nicht erreichen.
Die letzten 3 Monate:
April 2026: |
Mai 2026: |
Juni 2026: |
+16,0 % |
+17,6 % |
+11,6 % |
 |
Gesamtrendite in den letzten 3 Monaten:+15,1 % p.a.
|

 |
Rendite-Prognose der nächsten Monate:
|
Die Gesamtrendite der letzten 3 Monate ist auf 15,1 % p.a. leicht gesunken.
In den nächsten Monaten rechne ich mit Renditen zwischen 9 % und 17 %.
Hier sind alle Monatsrenditen seit 2011 übersichtlich aufgelistet.
Auszug meiner P2P-Einnahmen im Juni 2026 (Auswahl, nicht vollständig):
Einnahmen im Juni 2026:
| P2P Plattform | Brutto-Einnahmen | Abschreibung im Juni 2026 | Netto-Einnahmen |
|---|---|---|---|
 Fagura Moldawien |  1.719,31 € |  -60,00 € Insgesamt nun als Verlust abgeschrieben: 227,50 € | +1.659,31 € |
 | +30,66 € | +259,01 € Insgesamt nun als Verlust abgeschrieben: 9.657,61 € | +289,67 € |
 | +267,69 € | -0,00 € | +267,69 € |
 | +262,98 € | -0,00 € | +262,98 € |
 | +238,80 € | -0,00 € | +238,80 € |
 | +231,06 € | -0,24 € Insgesamt nun als Verlust abgeschrieben: 20,32 € | +230,82 € |
 | +224,44 € | -0,00 € | +224,44 € |
 | +200,79 € | -0,00 € | +200,79 € |
 | +132,90 € | -0,00 € | +132,90 € |
 | +131,69 € | -0,00 € | +131,69 € |
 | +90,32 € | -0,00 € | +90,32 € |
 | +135,03 € | -0,00€ (Abschreibungen) -46,35 €(Kreditverkäufe mit Verlust durch Omaraha) | +88,68 € |
 | +61,05 € | -0,00 € | +61,05 € |
 | +56,64 € | -0,00 € | +56,64 € |
 | +25,54 € | -0,00 € | +25,54 € |
 | +22,89 € | -0,00 € | +22,89 € |
 | +12,62 € | -0,00 € | +12,62 € |
 | +7,91 € | +0,24 € Insgesamt nun als Verlust abgeschrieben: 1.058,49 € | +8,15 € |
Fagura Rumänien | +4,63 € | -67,86 € Insgesamt nun als Verlust abgeschrieben: 4.145,53 € | -63,23 € |
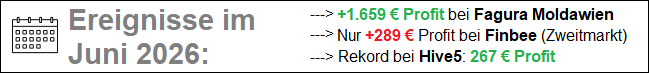
Bei Fagura Moldawien konnte ich im Juni 2026 die meisten Einnahmen erzielen. Nach Abschreibungen waren es 1.659 €.
Neue Bestwerte hatte ich bei Hive5 und Afranga, denn noch nie hatte ich bei diesen Plattformen in einem Monat so viele Zinsen erhalten. Neu dabei ist Debitum.
Cashback bei Hive5 erhalten + Rekordeinnahmen
Im Mai 2025 hatte ich mein Portfolio bei Hive5* von 5.000 € auf 15.000 € erhöht. Dafür gab es dann im Juni 2026 Cashback in Höhe von 97 €. Zusätzlich gab es 170,69 € reguläre Zinsen. Insgesamt waren es dann 267,69 € Einnahmen im Juni. Das war ein Rekordmonat für mich. Noch nie habe ich so viele Zinsen in einem Monat bei Hive5 erhalten.
Mittlerweile habe ich mein Hive5 Portfolio noch weiter auf bereits über 20.000 € erhöht:
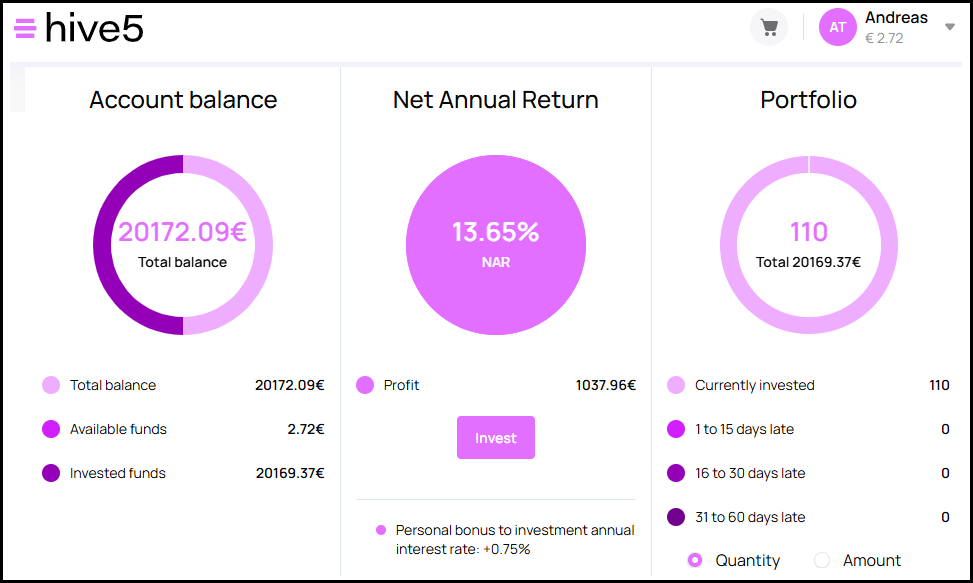
Meine Gründe für die Aufstockung bei Hive5 sind die Zinserhöhung (bis zu 16 %) seit dem 10. August 2026 und das Ziel, das höchste Treuelevel zu erreichen (+1 %). Außerdem war ich bereit in langlaufende Kredite zu investieren, da der Zweitmarkt für September angekündigt wurde. In diesem Artikel habe ich erläutert, wie ich nun bei Hive5 17 % Rendite pro Jahr erhalte.
Nur bis Ende September 2026 läuft ein 3-%-Bonus für Neukunden. Wer sich bis zum 30. September über diesen Werbelink* registriert und in den ersten 180 Tagen nach der Registrierung in 12- oder 24-monatige Kredite investiert, bekommt den 3-%-Bonus danach gutgeschrieben.
Werden Kredite auf dem Zweitmarkt verkauft, wird das mit diesem Kredit verbundene Cashback nicht ausgezahlt. Deswegen ist es wichtig, in den ersten 180 Tagen nach der Registrierung keine Kredite zu verkaufen, um den vollen Cashback zu erhalten.
Ich habe sehr viele Kredite bei Finbee mit Verlusten verkauft
Im Juni war ich auf dem Zweitmarkt sehr aktiv und habe viele ausgefallene Kredite bei Finbee* verkauft. Das betraf ganz besonders viele sehr alte Kredite, die bereits mehrere Jahre ausgefallen sind. Ich bin gerade dabei, mein Portfolio immer mehr zu bereinigen.
Das führte dazu, dass fast alle Zinsen, die ich im Juni erhalten hatte, auf Zweitmarktverluste draufgingen. Nur 30 € Ertrag blieben am Ende übrig. Da meine Ausfallsumme dadurch stark zurückgegangen ist, wird es im Folgemonat stärkere Einnahmen durch negative Abschreibungen geben.
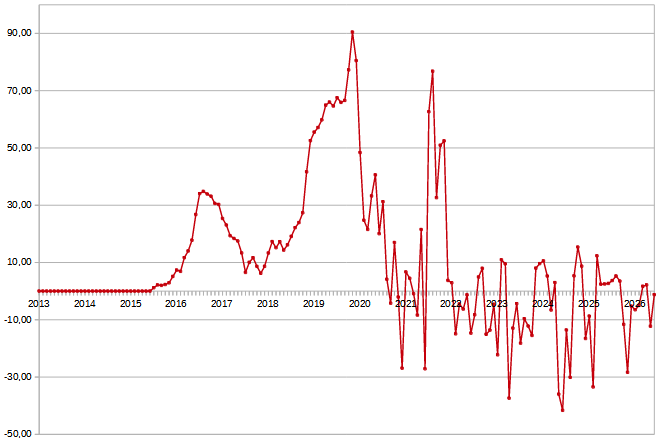
Von über 30.000 € in Verzug auf nun unter 10.000 € in Verzug:
Column chart. (Kredite mit mehr als 60 Tagen in Verzug). Data table with 2 rows and 132 columns follows.
| September 2015 | Oktober 2015 | November 2015 | Dezember 2015 | Januar 2016 | Februar 2016 | März 2016 | April 2016 | Mai 2016 | Juni 2016 | Juli 2016 | August 2016 | September 2016 | Oktober 2016 | November 2016 | Dezember 2016 | Januar 2017 | Februar 2017 | März 2017 | April 2017 | Mai 2017 | Juni 2017 | Juli 2017 | August 2017 | September 2017 | Oktober 2017 | November 2017 | Dezember 2017 | Januar 2018 | Februar 2018 | März 2018 | April 2018 | Mai 2018 | Juni 2018 | Juli 2018 | August 2018 | September 2018 | Oktober 2018 | November 2018 | Dezember 2018 | Januar 2019 | Februar 2019 | März 2019 | April 2019 | Mai 2019 | Juni 2019 | Juli 2019 | August 2019 | September 2019 | Oktober 2019 | November 2019 | Dezember 2019 | Januar 2020 | Februar 2020 | März 2020 | April 2020 | Mai 2020 | Juni 2020 | Juli 2020 | August 2020 | September 2020 | Oktober 2020 | November 2020 | Dezember 2020 | Januar 2021 | Februar 2021 | März 2021 | April 2021 | Mai 2021 | Juni 2021 | Juli 2021 | August 2021 | September 2021 | Oktober 2021 | November 2021 | Dezember 2021 | Januar 2022 | Februar 2022 | März 2022 | April 2022 | Mai 2022 | Juni 2022 | Juli 2022 | August 2022 | September 2022 | Oktober 2022 | November 2022 | Dezember 2022 | Januar 2023 | Februar 2023 | März 2023 | April 2023 | Mai 2023 | Juni 2023 | Juli 2023 | August 2023 | September 2023 | Oktober 2023 | November 2023 | Dezember 2023 | Januar 2024 | Februar 2024 | März 2024 | April 2024 | Mai 2024 | Juni 2024 | Juli 2024 | August 2024 | September 2024 | Oktober 2024 | November 2024 | Dezember 2024 | Januar 2025 | Februar 2025 | März 2025 | April 2025 | Mai 2025 | Juni 2025 | Juli 2025 | August 2025 | September 2025 | Oktober 2025 | November 2025 | Dezember 2025 | Januar 2026 | Februar 2026 | März 2026 | April 2026 | Mai 2026 | Juni 2026 | Juli 2026 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ausfälle (Mehr als 60 Tage überfällig) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 300 | 1,100 | 2,500 | 4,000 | 4,400 | 4,545 | 4,500 | 4,477 | 4,375 | 4,255 | 4,241 | 5,000 | 4,853 | 4,616 | 4,470 | 4,320 | 4,902 | 5,217 | 5,289 | 5,276 | 5,661 | 6,164 | 6,052 | 5,703 | 5,906 | 6,745 | 7,008 | 7,393 | 8,308 | 8,577 | 9,268 | 9,556 | 8,751 | 10,308 | 11,834 | 12,905 | 13,875 | 16,315 | 16,804 | 18,592 | 20,918 | 22,835 | 23,563 | 25,856 | 26,934 | 27,772 | 29,610 | 30,427 | 29,841 | 30,600 | 30,229 | 30,269 | 30,689 | 30,237 | 30,503 | 29,726 | 29,430 | 29,449 | 29,475 | 29,021 | 28,205 | 28,471 | 28,445 | 28,806 | 28,458 | 28,058 | 28,666 | 28,327 | 27,526 | 27,514 | 26,867 | 26,485 | 26,720 | 26,443 | 26,078 | 25,635 | 25,971 | 26,308 | 25,327 | 24,480 | 23,916 | 22,684 | 22,650 | 23,110 | 22,379 | 22,466 | 22,341 | 21,156 | 20,163 | 19,261 | 19,462 | 20,016 | 20,605 | 20,589 | 20,708 | 20,777 | 20,041 | 18,960 | 17,307 | 16,439 | 14,889 | 16,645 | 16,252 | 15,180 | 13,668 | 12,688 | 12,208 | 12,005 | 12,017 | 11,905 | 11,851 | 11,732 | 11,738 | 11,967 | 11,516 | 11,499 | 11,207 | 10,966 | 10,877 | 10,718 | 9,916 | 9,657 | 9,154 | 8,662 |
Mein Ziel ist es, bis Ende 2027 meine Kredite bei Finbee mit mehr als 60 Tagen in Verzug auf 0 € zu bringen.
Erste Zinsen bei Debitum im Juni 2026

Im Juni 2026 habe ich die ersten Zinsen bei Debitum* erhalten. Mit Debitum will ich meinen Anteil an regulierten Plattformen erhöhen. Im ersten Monat gab es 25,54 € an Zinsen.
Mein Portfolio beträgt derzeit 12.100 €.
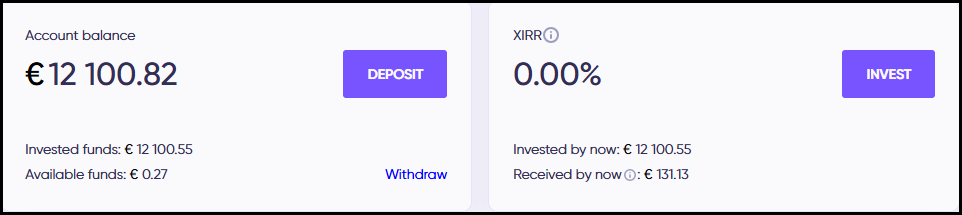
In den nächsten Tagen möchte ich mein Portfolio noch auf 15.000 € erhöhen.
Einige P2P-Plattformen werden mein Portfolio verlassen
In den letzten Jahren sind viele weitere P2P-Plattformen in meinem Portfolio dazugekommen. Deswegen wird es ab und zu Zeit, Plattformen auszusortieren, bei denen der Aufwand sehr hoch ist oder die Risiken zugenommen haben.
Die erste Plattform ist Bondster. Ich hatte sie mit einem geringen Portfolio laufen lassen, weil ich gehofft habe, dass sich Bondster unter dem neuen CEO zum Positiven entwickelt.
Gestartet bin ich bei Bondster, als es noch 15 % Zinsen bei der ITF Group gab. Diese Zeiten sind lange vorbei. Die Zinsen sind nun deutlich niedriger und Bondster macht aus meiner Sicht keine gute Arbeit bei der Eintreibung von Kreditgeber-Problemfällen.
Deswegen bin ich gerade dabei, komplett auszusteigen. Ich habe alle meine Kredite auf dem Zweitmarkt zum Verkauf gestellt. Es wird noch etwas Zeit benötigen, bis alle Restzinsen angekommen sind. Dann werde ich eine letzte Auszahlung tätigen und habe eine Plattform weniger, um die ich mich kümmern muss.
Investiert war ich bei Bondster seit Oktober 2022. Zu Bondster zurückkommen würde ich, wenn es neue interessante Kreditgeber gibt oder die Zinsen ansteigen.
Verbleiben bei Bondster werden 1.056,00 € vom Kreditgeber „RightChoice“ und 2,49 € vom Kreditgeber „Fenchurch“. Beide Kreditgeber sind ausgefallen, und es ist nicht wahrscheinlich, dass noch etwas zurückgezahlt werden wird. Deshalb sind diese Investitionen bereits zu 100 % in der Renditeberechnung als Verlust abgeschrieben.
Anlegern würde ich Bondster derzeit nicht empfehlen. Sie haben nur eine Handvoll Mitarbeiter und leider gibt es bei den vielen Kreditgebern in Problemen seit vielen Jahren keine Fortschritte.
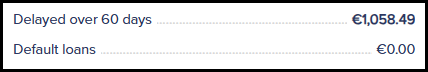
Trotz Kreditausfälle in Höhe von 1.058,49 € komme ich trotzdem mit Gewinn aus Bondster heraus, weil ich fast 4 Jahre lang investiert gewesen bin. Insgesamt habe ich seit Beginn 2.330 € Bruttoeinnahmen erzielen können. Nach meinen Ausfällen verbleibt bei Bondster ein Nettogewinn von 1.271 €. Wenn ein Kreditgeber oder eine P2P-Plattform in Probleme gerät, bedeutet das für Anleger nicht automatisch, dass es zu einem Totalverlust kommt.
In den nächsten Wochen werde ich weitere P2P-Plattformen auf den Prüfstand stellen, und dann entscheiden, welche weiteren Plattformen mein Portfolio verlassen werden.
Ventus Energy ist jetzt im Sanierungsverfahren
Die Ventus Energy Group befindet sich seit dem 18.08.2026 offiziell in einem gerichtlichen Sanierungsverfahren. Die Kommunikation über die Sanierung läuft ab jetzt nur noch über den gerichtlich bestellten Sachverständigen.
In wenigen Wochen werden die Anleger den Entwurf des Sanierungsplans einsehen und darüber abstimmen können. Ab dem 28. August 2026 können alle Ventus-Energy-Anleger ihre Forderung im Account einsehen.
Das ist der Plan der nächsten Wochen:
- 28. August 2026: Anleger können sich im Ventus-Portal anmelden und die Höhe ihrer Forderung sowie etwaige eingetragene Sicherheiten einsehen.
- 14. September 2026: Frist für die Einreichung eines schriftlichen Widerspruchs, falls die von Ventus angegebene Forderung fehlerhaft ist. Belege sind beizufügen. (Wird bis zum Stichtag kein Widerspruch eingereicht, gilt die angegebene Forderungshöhe grundsätzlich als vom Gläubiger akzeptiert.)
- 12. Oktober 2026: Frist für die Annahme des Sanierungsplans.
- 19. Oktober 2026: Frist für die Einreichung des Sanierungsplans beim Gericht zur Genehmigung.
Obwohl es eine gute Nachricht ist, dass sich Ventus Energy nun in einem gerichtlichen Sanierungsverfahren befindet, beginne ich ab August 2026 mit der Abschreibung meiner Investition von ca. 20.000 €.
Der Sanierungsplan muss von der erforderlichen Mehrheit der Anleger angenommen werden, damit ein Insolvenzverfahren vermieden werden kann. Anschließend kann mit dem Verkauf der Energieprojekte begonnen werden und Anleger würden erste Gelder erhalten.
Aber natürlich muss es erst einmal Interessenten für die Energieprojekte geben. Weil alles noch ungewiss ist, werde ich mein Investment innerhalb von 20 Monaten komplett abschreiben.
Sollte es zu Rückzahlungen kommen, freue ich mich und verringere meine bis dahin vorgenommenen Abschreibungen.
Meine P2P-Ausfälle und Abschreibungen
Ohne Ausfälle bei der P2P-Anlage geht es auf lange Sicht nicht.
Um die Rendite realistisch zu berechnen, schreibe ich jeden Monat einen Teil der Kredite, die in Verzug sind, ab. Bei Plattformen ohne Rückkaufgarantie werden alle Kredite mit mehr als 60 Tagen in Verzug monatlich zu 10 % abgeschrieben. Nach 10 Monaten sind die Kredite dann vollständig als Verlust gebucht.
Wenn eine ganze Plattform oder ein Kreditgeber mit Zahlungen in Verzug gerät, schreibe ich jeden Monat 5 % der ausstehenden Summe als Verlust ab. Nach 20 Monaten ist die gesamte Summe als Verlust in der Renditeberechnung abgeschrieben.
Bei den meisten Plattformen ist bereits der Großteil der Kredite im Verzug als Verlust abgeschrieben:
| Plattform | Anteil der abgeschriebenen Darlehen |
|---|---|
 | 90,4 % aller Darlehen mit mehr als 60 Tagen Verzug -9,6 % gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
| Abschreibung beginnt im August 2026 |
 Fagura Moldawien | 37,9 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +16,3 % gegenüber dem Vormonat |
Fagura Rumänien | 91,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +1,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 100 Tagen in Verzug. Werden automatisch mit Verlust von Omaraha verkauft |
 Früher: Heavyfinance | 87,6 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +4,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben RightChoice +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben (Gekaufte russische Kredite mit Abschlag auf dem Zweitmarkt) +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0% gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0% gegenüber dem Vormonat |
| Moncera, Stikcredit, Limedot, Crowdpear, Income Marketplace | Plattformen, die ich verlassen habe oder die geschlossen wurden, ohne Verluste für mich |
| Viventor, Finbee Tschechien | Alles bereits zu 100 % abgeschrieben, da die Plattform geschlossen oder insolvent ist und keine Zahlungen mehr zu erwarten sind. |
Verhältnis von P2P-Gewinnen zu den monatlichen Abschreibungen
Die Abschreibungen waren im Juni 2026 mit einem Anteil von -1 % negativ. Das bedeutet, dass meine Gesamtausfälle leicht gesunken sind.
Beispiel:
- —> +10 € durch Abschreibungen insgesamt auf allen Plattformen
—> 1.000 € Gewinne insgesamt auf allen Plattformen
—> Nettogewinn: 1.010 €
Bei einem Wert von 100 % würden alle erhaltenen Gewinne für monatliche Abschreibungen aufgebraucht, und die Rendite würde 0 % betragen. Bei einem Wert von über 100 % wäre die Rendite negativ.
Also: Je geringer der Anteil, desto besser.
Seit 15 Jahren fast doppelt so hohe Rendite wie der MSCI World – der Vergleich
Der MSCI World Index (inklusive Ausschüttungen) erzielte im Juni 2026 eine Rendite von +1,4 %. Auf das Jahr hochgerechnet wären das +16,8 %. Im Vergleich dazu hat mein verwaltetes P2P-Portfolio im Juni 2026 nach allen Abschreibungen sowie Zweitmarktgewinnen/-verlusten eine Rendite von +11,6 % p. a. erzielt.
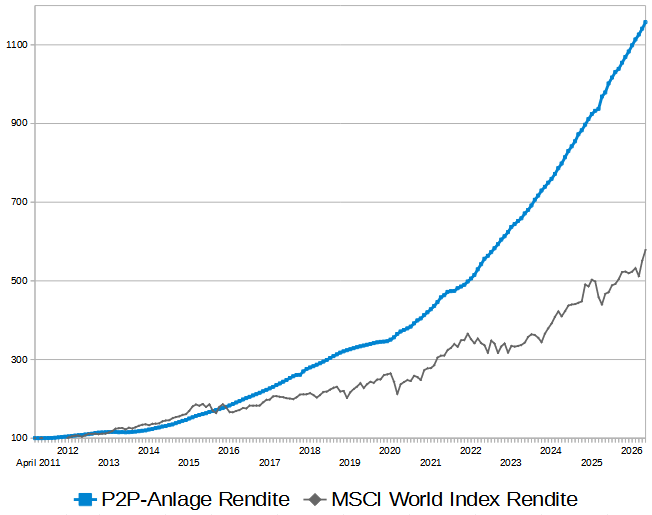
Quelle: Meine P2P-Anlage-Rendite im Vergleich zum MSCI World Index (inklusive Reinvestition der Ausschüttungen), Quelle: Justetf.com
Der Stand am Ende Juni 2026 sieht so aus:
Meine P2P-Rendite: Von 100 Punkten auf aktuell 1.169 Punkte
MSCI World: Von 100 Punkten auf aktuell 587 Punkte
Mit meiner Investition über die letzten 15 Jahre liege ich bei fast doppelt so hoher Rendite wie der MSCI World! In 15 Jahren konnte ich mein P2P-Anfangsportfolio durch die Rendite insgesamt verelffachen (von 100 Punkten auf über 1.100 Punkte). Dies gilt natürlich nur unter der Annahme, dass zu Beginn einmalig investiert und anschließend sämtliche Erträge reinvestiert worden wären.
Durch die schwache Rendite im Juni 2026 ist es keine Verdoppelung mehr, sondern nur noch eine Rendite, die 99 % besser lief als der MSCI World.
Ausblick:
Im ersten Halbjahr 2026 beträgt die P2P-Anlage-Rendite 15,4 % pro Jahr. Das ist deutlich niedriger als in den vorangegangenen Jahren. Das zweite Halbjahr dürfte aufgrund des Starts meiner Abschreibung von Ventus Energy noch schwächer ausfallen. Für 2026 rechne ich mit einer Jahresrendite zwischen 13-15 %. Das wäre meine geringste Jahresrendite seit über 7 Jahren.
Wie mein Portfolio im Juli 2026 performt hat, werde ich in Kürze im nächsten Monatsbericht berichten.
Dieser Artikel ist keine Anlageempfehlung, sondern ich schreibe über meine Erfahrungen mit verschiedenen P2P-Anbietern. In diesem Artikel befinden sich Affiliate Links. Wenn sich jemand über den Werbelink bei einem Anbieter registriert und investiert, bekomme ich eine kleine Provision. Es gibt ein Totalausfallrisiko, und vergangene Renditen sind keine Garantie für die Zukunft.
 Bis zu


Hi Andreas,
going through your link to esketit there is an affiliate link with your photo and your recomendation. As I see you don’t have any capital in esketit anymore? So do you still recommend them? Is the info on their site correct?
Your aff esketit link: https://affiliate.esketit.com/de/p2panlage?id=P2PANLAGE&click_id=fa7099df-93a9-4d92-a4a8-187b91a41e76&P2P-Anlage=&utm_source=Circlewise&utm_medium=affiliate&promo=PARTNER&tmt_data=fa7099df-93a9-4d92-a4a8-187b91a41e76&tmt_ufp=ec7cd6cc8faea95bc9871d44ead3e9102b049c6ba3dff280a162c968317104df&tmt_offer_sid=7pe3ph
Hi Passenger,
I’m still invested in Esketit, but much less than before. At its peak, I had over €100,000 invested in Esketit. Back then, interest rates were higher, and Creamfinance still offered consumer loans.
My focus is on platforms with higher interest rates, so I’m currently investing a larger portion of my P2P funds on other platforms. This is a personal decision based on my investment strategy and doesn’t mean I consider Esketit too risky.
I think Esketit has performed well over the years and has attracted many investors. This has also allowed the platform to lower its interest rates while still remaining attractive to many investors.
If interest rates on other platforms fall and I find fewer opportunities that fit my strategy, I could imagine increasing my investment in Esketit again.
Overall, I can only speak for myself and describe my own experience and investment decisions. I am not making a recommendation as to whether anyone else should invest in Esketit.
Best Regards
Andreas