
Nur 7,3 % Rendite im Juli 2026 (Höhere Verluste bei Fagura Rumänien)
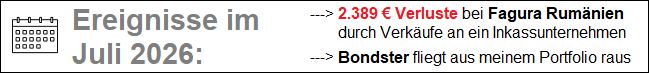
Nur 7,3 % Rendite pro Jahr konnte ich im Juli 2026 erzielen. Das ist der schlechteste Renditemonat in diesem Jahr für mich. Bei Fagura Rumänien gab es Verkäufe vieler meiner Kredite mit hohen Verlusten.
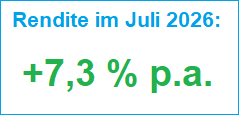
Die Rendite ist — wie immer nach Ausfällen und Abschreibungen — die Nettorendite des P2P-Portfolios.
Die Prognose für den Monat Juli 2026 lag bei 9 bis 14 %. Mit 7,3 % lag ich mit meiner Prognose deutlich darunter.
Die letzten 3 Monate:
Mai 2026: |
Juni 2026: |
Juli 2026: |
+17,6 % |
+11,6 % |
+7,3 % |
 |
Gesamtrendite in den letzten 3 Monaten:+12,2 % p.a.
|

 |
Rendite-Prognose der nächsten Monate:
|
Die Gesamtrendite der letzten 3 Monate ist auf 12,2 % p.a. stark gesunken.
In den nächsten Monaten rechne ich mit Renditen zwischen 10 % und 17 %.
Hier sind alle Monatsrenditen seit 2011 übersichtlich aufgelistet.
Auszug meiner P2P-Einnahmen im Juli 2026 (Auswahl, nicht vollständig):
Einnahmen im Juli 2026:
| P2P Plattform | Brutto-Einnahmen | Abschreibung im Juli 2026 | Netto-Einnahmen |
|---|---|---|---|
 Fagura Moldawien |  1.600,81 € |  -60,00 € Insgesamt nun als Verlust abgeschrieben: 287,50 € | +1.540,81 € |
 | +254,84 € | +503,05 € Insgesamt nun als Verlust abgeschrieben: 9.154,56 € | +757,89 € |
 | +345,43 € | -0,19 € Insgesamt nun als Verlust abgeschrieben: 20,51 € | +345,24 € |
 | +253,65 € | -0,00 € | +253,65 € |
 | +246,76 € | -0,00 € | +246,76 € |
 | +243,58€ | -0,00 € | +243,58 € |
 | +200,63 € | -0,00 € | +200,63 € |
 | +180,24 € | -0,00 € | +180,24 € |
 | +137,33 € | -0,00 € | +137,33 € |
 | +136,41 € | -0,00 € | +136,41 € |
 | +134,12 € | -0,00€ (Abschreibungen) -0,00 €(Kreditverkäufe mit Verlust durch Omaraha) | +134,12 € |
 | +86,47 € | -0,00 € | +86,47 € |
 | +83,70 € | -0,00 € | +83,70 € |
 | +78,27 € | -0,00 € | +78,27 € |
 | +60,73 € | -0,00 € | +60,73 € |
 | +48,99 € | -0,00 € | +48,99 € |
 | +22,20 € | -0,00 € | +22,20 € |
 | +7,69 € | +0,00 € Insgesamt nun als Verlust abgeschrieben: 1.058,49 € | +7,69 € |
 | +5,71 € | -0,00 € | +5,71 € |
 | +0,00 € | -0,00 € | +0,00 € |
 | +0,00 € | -0,00 € | +0,00 € |
Fagura Rumänien | -2.385,15 € | -67,66 € Insgesamt nun als Verlust abgeschrieben: 4.213,19 € | -2.452,81 € |
Bei Fagura Moldawien konnte ich im Juli 2026 mit 1.540,81 € die meisten Einnahmen erzielen.
Neue Bestwerte hatte ich bei Debitum, Devon, Afranga und Loanch, denn noch nie hatte ich bei diesen Plattformen in einem Monat so viele Zinsen erhalten. Neu dabei ist FF Forest und Digilo.
Sehr hohe Verluste hatte ich bei Fagura Rumänien. Diese Verluste konnte ich nicht kontrollieren, denn Fagura hat mehrere ausgefallene Kredite im Juli 2026 mit Verlusten an ein Inkassounternehmen verkauft. Deswegen entstand ein sehr hoher Verlust von -2.452,81 €.
Hohe Verluste bei Fagura Rumänien
Seit Dezember 2023 investiere ich auf Fagura.ro* (Fagura Rumänien) in Geschäftskredite. Da ich bereit bin, ein hohes Risiko einzugehen, habe ich fast nur in Kredite mit dem schlechtesten Rating investiert. Leider sind von diesen ersten Geschäftsdarlehen viele ausgefallen. Fagura hat mittlerweile eine verbesserte Kreditprüfung eingeführt und die Ausfallquote ist deutlich gesunken. Im Juli 2026 wurden einige dieser ersten Kredite der Anfangszeit von Fagura selber für alle betroffenen Anleger an ein Inkassounternehmen verkauft. Dadurch entstand in meinem Portfolio ein Verlust von -2.389 €. Mit weiteren Abschreibungen lag der Verlust im Juli bei -2.452,81 €.
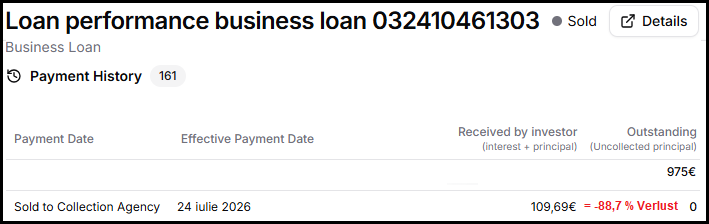
Die bereits länger ausgefallenen Kredite wurden mit hohen Rabatten an ein Inkassounternehmen verkauft. Bei meinen Darlehen lag der Verlust zwischen 86 und 89 %.
- Beispiel: Kredit 032410461303 wurde im März 2024 vergeben. Von 975 € ausstehendem Kredit habe ich noch 109,69 € erhalten. Also ein ordentlicher Verlust von 88,7 %:
Fagura sammelt in der Regel mehrere ausgefallene Kredite und verkauft diese dann in einem Paket mit einem Abschlag an ein externes Inkassounternehmen.
In meiner Renditeberechnung warte ich nicht, bis diese Kredite in Verzug tatsächlich verkauft werden, sondern ich beginne sofort jeden Monat 10 % der Kredite als Verlust abzuschreiben. Da ich diese Kredite bereits zum Großteil in den letzten Monaten abgeschrieben hatte und die Summe aller Kredite mit mehr als 60 Tagen in Verzug nun durch den Verkauf stark gesunken ist, werde ich im August durch die negative Abschreibung höhere Einnahmen haben.
Mein höchstes Portfolio bei Fagura Rumänien betrug 17.000 € im Jahr 2025. Derzeit beträgt mein Portfolio nur noch 2.210 €.
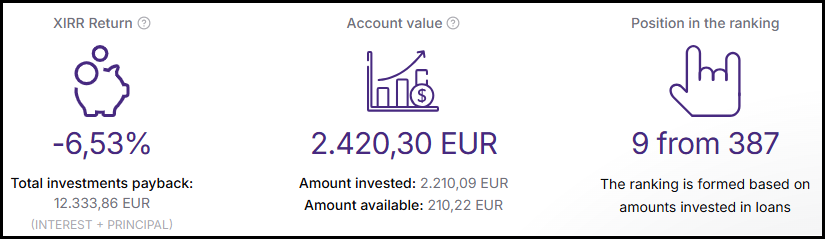
Fagura selbst bescheinigt mir eine negative Rendite von bisher -6,53 % pro Jahr.
Als ich gesehen habe, dass es viele Verzüge gab, habe ich meine Neuinvestitionen gestoppt und viele meiner Kredite auf dem Zweitmarkt verkauft. Mittlerweile investiere ich wieder in neue Kredite, allerdings erstmal mit kleineren Summen.
Ich wage also einen Neustart mit geringen Summen (25 € pro Kredit):
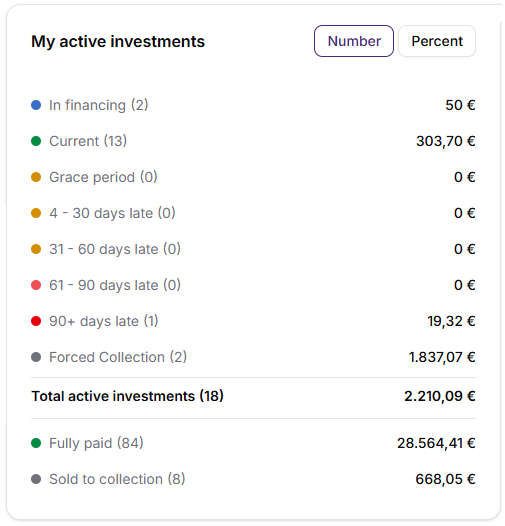
Die neuen Kredite haben bisher kaum Zahlungsverzug. Ich will das Ganze aber erst mal mehrere Monate beobachten und erst dann eine Entscheidung treffen, ob ich dann eventuell mehr pro Kredit investiere.
Derzeit betragen meine Kredite mit mehr als 60 Tagen Verzug noch insgesamt 1.856 € aus Darlehen vom Jahr 2024 und 2025.
Zusammenfassend lässt sich sagen, dass Fagura Moldawien (Fagura.com*) bei mir schon immer sehr gute Renditen brachte und Fagura Rumänien (Fagura.ro*) eine erhöhte Ausfallquote hatte. Da Fagura in Rumänien eine striktere Kreditprüfung eingeführt hat, dürften die Zahlen für neue Kredite jetzt tatsächlich besser aussehen. Ich bleibe aber vorsichtig und teste erstmal mit geringeren Summen.
Hinweis: Ich halte zum Zeitpunkt der Veröffentlichung dieses Artikels eine Aktie von Fagura über die Equity-Crowdfunding-Plattform „Republic“ im Wert von ca. 20 €. Dadurch erhalte ich regelmäßig Updates zur Entwicklung des Unternehmens.
Ich habe sehr viele Kredite bei Finbee mit Verlusten verkauft
Im Juni war ich auf dem Zweitmarkt sehr aktiv und habe viele ausgefallene Kredite bei Finbee* verkauft. Das betraf ganz besonders viele sehr alte Kredite, die bereits seit mehreren Jahre ausgefallen sind. Ich bin gerade dabei, mein Portfolio immer mehr zu bereinigen.
Das führte dazu, dass fast alle Zinsen, die ich im Juni erhalten hatte, auf Zweitmarktverluste draufgingen. Nur 30 € Ertrag blieben am Ende übrig. Da meine Ausfallsumme dadurch stark zurückgegangen ist, wird es im Folgemonat stärkere Einnahmen durch negative Abschreibungen geben.
Von über 30.000 € in Verzug auf nun unter 10.000 € in Verzug:
Column chart. (Kredite mit mehr als 60 Tagen in Verzug). Data table with 2 rows and 132 columns follows.
| September 2015 | Oktober 2015 | November 2015 | Dezember 2015 | Januar 2016 | Februar 2016 | März 2016 | April 2016 | Mai 2016 | Juni 2016 | Juli 2016 | August 2016 | September 2016 | Oktober 2016 | November 2016 | Dezember 2016 | Januar 2017 | Februar 2017 | März 2017 | April 2017 | Mai 2017 | Juni 2017 | Juli 2017 | August 2017 | September 2017 | Oktober 2017 | November 2017 | Dezember 2017 | Januar 2018 | Februar 2018 | März 2018 | April 2018 | Mai 2018 | Juni 2018 | Juli 2018 | August 2018 | September 2018 | Oktober 2018 | November 2018 | Dezember 2018 | Januar 2019 | Februar 2019 | März 2019 | April 2019 | Mai 2019 | Juni 2019 | Juli 2019 | August 2019 | September 2019 | Oktober 2019 | November 2019 | Dezember 2019 | Januar 2020 | Februar 2020 | März 2020 | April 2020 | Mai 2020 | Juni 2020 | Juli 2020 | August 2020 | September 2020 | Oktober 2020 | November 2020 | Dezember 2020 | Januar 2021 | Februar 2021 | März 2021 | April 2021 | Mai 2021 | Juni 2021 | Juli 2021 | August 2021 | September 2021 | Oktober 2021 | November 2021 | Dezember 2021 | Januar 2022 | Februar 2022 | März 2022 | April 2022 | Mai 2022 | Juni 2022 | Juli 2022 | August 2022 | September 2022 | Oktober 2022 | November 2022 | Dezember 2022 | Januar 2023 | Februar 2023 | März 2023 | April 2023 | Mai 2023 | Juni 2023 | Juli 2023 | August 2023 | September 2023 | Oktober 2023 | November 2023 | Dezember 2023 | Januar 2024 | Februar 2024 | März 2024 | April 2024 | Mai 2024 | Juni 2024 | Juli 2024 | August 2024 | September 2024 | Oktober 2024 | November 2024 | Dezember 2024 | Januar 2025 | Februar 2025 | März 2025 | April 2025 | Mai 2025 | Juni 2025 | Juli 2025 | August 2025 | September 2025 | Oktober 2025 | November 2025 | Dezember 2025 | Januar 2026 | Februar 2026 | März 2026 | April 2026 | Mai 2026 | Juni 2026 | Juli 2026 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ausfälle (Mehr als 60 Tage überfällig) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 300 | 1,100 | 2,500 | 4,000 | 4,400 | 4,545 | 4,500 | 4,477 | 4,375 | 4,255 | 4,241 | 5,000 | 4,853 | 4,616 | 4,470 | 4,320 | 4,902 | 5,217 | 5,289 | 5,276 | 5,661 | 6,164 | 6,052 | 5,703 | 5,906 | 6,745 | 7,008 | 7,393 | 8,308 | 8,577 | 9,268 | 9,556 | 8,751 | 10,308 | 11,834 | 12,905 | 13,875 | 16,315 | 16,804 | 18,592 | 20,918 | 22,835 | 23,563 | 25,856 | 26,934 | 27,772 | 29,610 | 30,427 | 29,841 | 30,600 | 30,229 | 30,269 | 30,689 | 30,237 | 30,503 | 29,726 | 29,430 | 29,449 | 29,475 | 29,021 | 28,205 | 28,471 | 28,445 | 28,806 | 28,458 | 28,058 | 28,666 | 28,327 | 27,526 | 27,514 | 26,867 | 26,485 | 26,720 | 26,443 | 26,078 | 25,635 | 25,971 | 26,308 | 25,327 | 24,480 | 23,916 | 22,684 | 22,650 | 23,110 | 22,379 | 22,466 | 22,341 | 21,156 | 20,163 | 19,261 | 19,462 | 20,016 | 20,605 | 20,589 | 20,708 | 20,777 | 20,041 | 18,960 | 17,307 | 16,439 | 14,889 | 16,645 | 16,252 | 15,180 | 13,668 | 12,688 | 12,208 | 12,005 | 12,017 | 11,905 | 11,851 | 11,732 | 11,738 | 11,967 | 11,516 | 11,499 | 11,207 | 10,966 | 10,877 | 10,718 | 9,916 | 9,657 | 9,154 | 8,662 |
Mein Ziel ist es, bis Ende 2027 meine Kredite bei Finbee mit mehr als 60 Tagen in Verzug auf 0 € zu bringen.
Bondster fliegt raus
Bondster ist die nächste Plattform, die ich verlasse. In meinem Portfolio sind in den letzten Jahren viele P2P-Plattformen dazugekommen. Bei Bondster gibt es leider fast nur negative Nachrichten. Bei Kreditgebern, die ausgefallen sind, gibt es seit vielen Jahren keine Erfolge. Der neue CEO konnte bisher auch keine Veränderung herbeiführen.
Bondster arbeitet seit vielen Jahren unprofitabel:
- Verlust 2021: -28,55 Mio. CZK (-1,2 Mio. €)
- Verlust 2022: -12,4 Mio. CZK (-0,5 Mio. €)
- Verlust 2023: -6,03 Mio. CZK (-0,24 Mio. €)
- Verlust 2024: -14,55 Mio. CZK (-0,6 Mio. €)
- Verlust 2025: -3,07 Mio. CZK (-0,12 Mio. €)
Quelle: Justice.cz
Das Eigenkapital von Bondster ist schon seit vielen Jahren negativ:
- 2021: -2,4 Mio. €
- 2022: -3,0 Mio. €
- 2023: -3,2 Mio. €
- 2024: -3,8 Mio. €
- 2025: -3,9 Mio. €
Quelle: Justice.cz
Das Mutterunternehmen von Bondster ist die CEP Invest Private Equity, SE.
- Gewinn 2021: +8,73 Mio. CZK (+0,35 Mio. €)
- Gewinn 2022: +8,55 Mio. CZK (+0,34 Mio. €)
- Gewinn 2023: +4,39 Mio. CZK (+0,18 Mio. €)
- Verlust 2024: -1,38 Mio. CZK (-0,06 Mio. €)
Quelle: Justice.cz
Bis 2023 konnte das Mutterunternehmen noch Gewinn erwirtschaften. Im letzten verfügbaren Bericht von 2024 ist ein Verlust von umgerechnet 60.000 € ausgewiesen. Selbst wenn Bondster immer unprofitabel war, konnte das Mutterunternehmen Gewinne erwirtschaften. Wenn aber nun das Mutterunternehmen selbst in die Verlustzone gerät, ist für mich das Ausfallrisiko bei Bondster derzeit sehr hoch.
Ich hatte alle Kredite auf dem Zweitmarkt zum Verkauf gestellt. Mittlerweile wurden mir alle Kredite von anderen Anlegern abgekauft. Ich hatte alle Darlehen ohne Abschlag eingestellt. Ich hatte noch Kredite von Nordcard und der ITF Group im Portfolio.
Mein Portfolio besteht jetzt nur noch aus Darlehen, die ausgefallen sind:
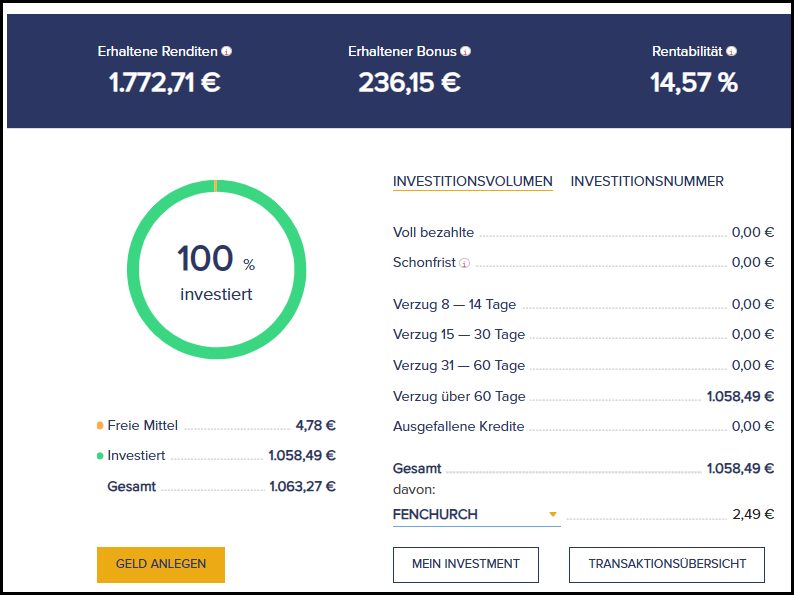
Jetzt warte ich noch bis alle restlichen Zinszahlungen angekommen sind. Dann mache ich eine letzte Auszahlung und bin dann komplett raus aus Bondster.
Insgesamt habe ich über 2.000 € an Einnahmen erzielt und nun am Ende trotz ausgefallener Kredite von 1.058 € immer noch eine positive Gesamtrendite.
In den nächsten Wochen werde ich weitere P2P-Plattformen auf den Prüfstand stellen, und dann entscheiden, welche weiteren Plattformen mein Portfolio verlassen werden.
Ventus Energy ist jetzt im Sanierungsverfahren
Die Ventus Energy Group befindet sich seit dem 18.08.2026 offiziell in einem gerichtlichen Sanierungsverfahren. Die Kommunikation über die Sanierung läuft ab jetzt nur noch über den gerichtlich bestellten Sachverständigen.
Vor wenigen Tagen wurde der Sanierungsplan für alle betroffenen Anleger veröffentlicht. Bis zum 12. Oktober 2026 können alle Anleger über den Sanierungsplan abstimmen.
Das ist der Verlauf des Sanierungplans:
- 28. August 2026: Anleger konnten sich im Ventus-Portal anmelden und die Höhe ihrer Forderung sowie etwaige eingetragene Sicherheiten einsehen.
- 14. September 2026: Frist für die Einreichung eines schriftlichen Widerspruchs, falls die von Ventus angegebene Forderung fehlerhaft ist. Wurde bis zum Stichtag kein Widerspruch eingereicht, gilt die angegebene Forderungshöhe grundsätzlich als vom Gläubiger akzeptiert.
- 12. Oktober 2026: Frist für die Annahme des Sanierungsplans.
- 19. Oktober 2026: Frist für die Einreichung des Sanierungsplans beim Gericht zur Genehmigung.
Der Sanierungsplan muss nun bis zum 12. Oktober 2026 von der erforderlichen Mehrheit der Ventus-Energy-Anleger angenommen werden, damit ein Insolvenzverfahren vermieden werden kann. Wer nicht abstimmt, dessen Stimme wird als „Nein“ gewertet. Wenn mehr als 66 % der Anlagesumme für den Plan stimmen, kann Ventus Energy umstrukturiert werden.
Der Plan sieht vor, dass Ventus Energy seine Geschäftstätigkeit weiter fortführt und die Forderungen der Ventus-Energy-Anleger innerhalb von maximal 5 Jahren durch den operativen Cashflow des Konzerns, Vermögensverkäufe und Refinanzierungen zurückzahlt. Der detaillierte Plan ist nur betroffenen Ventus Anlegern zur Verfügung gestellt worden und darf nicht geteilt werden.
Ventus Energy selbst hat aber öffentlich eine kurze Zusammenfassung im Detail veröffentlicht.
Es gibt 4 Szenarien, die alle vorsehen, dass 100 % des investierten Kapitals regelmäßig zurückgezahlt wird. Im ersten Jahr noch geringere Summen bis mehr Projekte Cashflow generieren. Sollte es Ventus Energy nicht gelingen, die vereinbarte Mindestzahlung pro Monat oder Quartal durch operativen Cashflow, durch Vermögensverkäufe und durch Refinanzierungen zu generieren, könnte der vom Gericht bestellte Sanierungsberater Maßnahmen ergreifen und zum Beispiel ein Insolvenzverfahren einleiten.
Ventus Energy kann also nicht einfach die Zahlungen einstellen und 5 Jahre nichts an Anleger auszahlen, denn es gibt einen monatlichen (und vierteljährlichen) Mindestzahlungsplan.
So sieht die Lage derzeit aus:
- 110,2 Millionen Euro – geschätzter aktueller Wert des Projektportfolios der Gruppe;
- 168,1 Millionen Euro – geschätzter zukünftiger Wert des Portfolios nach Abschluss der geplanten Projekte;
- 86,0 Mio. EUR – Gesamtverbindlichkeiten des Unternehmens;
- 83,9 Millionen Euro – Forderungen im Zusammenhang mit Finanzierungen, die von Kreditgebern über die Ventus-Plattform erhalten wurden.
Da einige Projekte noch nicht fertig gestellt wurden, ist der Plan, diese fertig zu stellen und dann als ein aktives Projekt zu höheren Preisen zu verkaufen, anstatt ein halbfertiges Energieprojekt nur mit hohen Abschlägen zu verkaufen.
Die Werte des Energieportfolios sind nur geschätzte Werte. Es ist nicht garantiert, dass Ventus Energy es schafft, zu diesen Preisen einen Käufer zu finden.
Ich bin als Anleger selber betroffen und habe 20.840 € auf der Plattform:
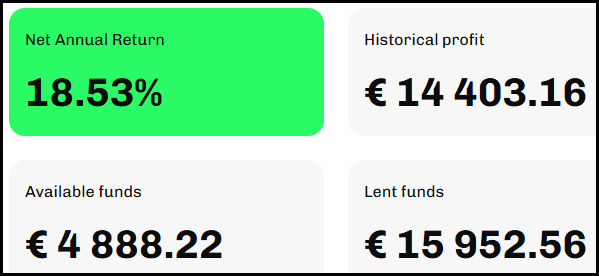
Obwohl es eine gute Nachricht ist, dass sich Ventus Energy nun in einem gerichtlichen Sanierungsverfahren befindet, beginne ich ab August 2026 mit der Abschreibung meiner Investition.
Ich habe dem Sanierungsplan zugestimmt, weil dieser meiner Meinung nach zu schnelleren und höheren Rückzahlungen führt. Ein Insolvenzverfahren dauert in der Regel viele Jahre und Anleger erhalten erst am Ende Kapital, wenn nach allen Gebühren etwas übrig bleibt. Außerdem würden die Energieprojekte dann sehr schnell und dann vermutlich mit höheren Abschlägen verkauft werden.
Ich gebe aber keine Empfehlungen über den Sanierungsplan ab. Betroffene Ventus Anleger sollten sich den Sanierungsplan sorgfältig ansehen und gegebenenfalls professionellen Rat einholen.
Sollte es zu Rückzahlungen kommen, freue ich mich und verringere meine bis dahin vorgenommenen Abschreibungen.
Aus Transparenzgründen weise ich darauf hin, dass ich zum Zeitpunkt der Veröffentlichung dieses Artikels 0,67 % der Anteile an der „VENTUS Employee and Partnerships Stock Options OÜ“ halte. Diese Gesellschaft hält wiederum 15 % an der Ventus Energy Group OÜ.
Meine P2P-Ausfälle und Abschreibungen
Ohne Ausfälle bei der P2P-Anlage geht es auf lange Sicht nicht.
Um die Rendite realistisch zu berechnen, schreibe ich jeden Monat einen Teil der Kredite, die in Verzug sind, ab. Bei Plattformen ohne Rückkaufgarantie werden alle Kredite mit mehr als 60 Tagen in Verzug monatlich zu 10 % abgeschrieben. Nach 10 Monaten sind die Kredite dann vollständig als Verlust gebucht.
Wenn eine ganze Plattform oder ein Kreditgeber mit Zahlungen in Verzug gerät, schreibe ich jeden Monat 5 % der ausstehenden Summe als Verlust ab. Nach 20 Monaten ist die gesamte Summe als Verlust in der Renditeberechnung abgeschrieben.
Bei den meisten Plattformen ist bereits der Großteil der Kredite im Verzug als Verlust abgeschrieben:
| Plattform | Anteil der abgeschriebenen Darlehen |
|---|---|
 | 93,3 % aller Darlehen mit mehr als 60 Tagen Verzug +2,9 % gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
| Abschreibung beginnt im August 2026 |
 Fagura Moldawien | 47,9 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +10,0 % gegenüber dem Vormonat |
Fagura Rumänien | 92,6 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +1,6 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 100 Tagen in Verzug. Werden automatisch mit Verlust von Omaraha verkauft |
 Früher: Heavyfinance | 90,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +2,4 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben RightChoice +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben (Gekaufte russische Kredite mit Abschlag auf dem Zweitmarkt) +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0% gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0% gegenüber dem Vormonat |
| Moncera, Stikcredit, Limedot, Crowdpear, Income Marketplace | Plattformen, die ich verlassen habe oder die geschlossen wurden, ohne Verluste für mich |
| Viventor, Finbee Tschechien | Alles bereits zu 100 % abgeschrieben, da die Plattform geschlossen oder insolvent ist und keine Zahlungen mehr zu erwarten sind. |
Verhältnis von P2P-Gewinnen zu den monatlichen Abschreibungen
Die Abschreibungen waren im Juli 2026 mit einem Anteil von -12 % negativ. Das bedeutet, dass meine Gesamtausfälle leicht gesunken sind.
Beispiel:
- —> +120 € durch Abschreibungen insgesamt auf allen Plattformen
—> 1.000 € Gewinne insgesamt auf allen Plattformen
—> Nettogewinn: 1.120 €
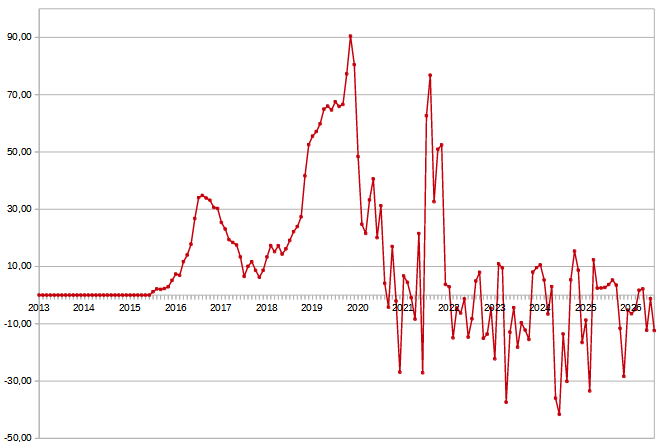
Bei einem Wert von 100 % würden alle erhaltenen Gewinne für monatliche Abschreibungen aufgebraucht und die Rendite würde 0 % betragen. Bei einem Wert von über 100 % wäre die Rendite negativ.
Also: Je geringer der Anteil, desto besser.
Seit 15 Jahren fast doppelt so hohe Rendite wie der MSCI World – der Vergleich
Der MSCI World Index (inklusive Ausschüttungen) erzielte im Juli 2026 eine Rendite von -0,3 %. Auf das Jahr hochgerechnet wären das -3,6 %. Im Vergleich dazu hat mein verwaltetes P2P-Portfolio im Juli 2026 nach allen Abschreibungen sowie Zweitmarktgewinnen/-verlusten eine Rendite von +7,3 % p. a. erzielt.
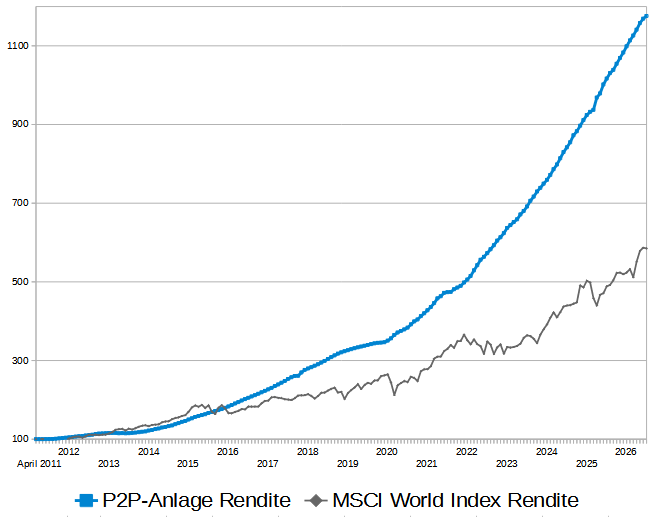
Quelle: Meine P2P-Anlage-Rendite im Vergleich zum MSCI World Index (inklusive Reinvestition der Ausschüttungen), Quelle: Justetf.com
Der Stand am Ende Juli 2026 sieht so aus:
Meine P2P-Rendite: Von 100 Punkten auf aktuell 1.176 Punkte
MSCI World: Von 100 Punkten auf aktuell 585 Punkte
Mit meiner Investition über die letzten 15 Jahre liege ich bei einer mehr als doppelt so hohen Rendite wie der MSCI World! In 15 Jahren konnte ich mein P2P-Anfangsportfolio durch die Rendite insgesamt verelffachen (von 100 Punkten auf über 1.100 Punkte). Dies gilt natürlich nur unter der Annahme, dass zu Beginn einmalig investiert und anschließend sämtliche Erträge reinvestiert worden wären.
Ausblick:
Nach den ersten 7 Monaten des Jahres 2026 stehe ich bei einer Rendite von 14,2 % p.a.
Damit wird schon ziemlich klar, dass 2026 das schwächste Renditejahr seit 2019 bei mir werden wird. Für 2026 rechne ich mit einer Jahresrendite zwischen 13 und 15 %.
Ab dem nächsten Monat beginne ich mit der Abschreibung meiner Investition von ca. 20.000 € bei Ventus Energy.
Wie mein Portfolio im August 2026 performt hat, werde ich in Kürze im nächsten Monatsbericht berichten.
Dieser Artikel ist keine Anlageempfehlung, sondern ich schreibe über meine Erfahrungen mit verschiedenen P2P-Anbietern. In diesem Artikel befinden sich Affiliate Links. Wenn sich jemand über den Werbelink bei einem Anbieter registriert und investiert, bekomme ich eine kleine Provision. Es gibt ein Totalausfallrisiko, und vergangene Renditen sind keine Garantie für die Zukunft.
 Bis zu