
Rendite im August 2026 wieder besser: 15,9 % pro Jahr (P2P Portfolio Update)
Nach 2 schlechteren Renditemonaten konnte ich im August 2026 wieder eine bessere Rendite erwirtschaften. Die Rendite betrug 15,9 % pro Jahr nach allen Abschreibungen und Ausfällen.
Bei der Plattform Ventus Energy habe ich begonnen, mein Investment abzuschreiben.
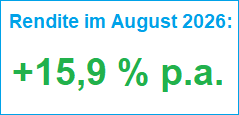
Die Rendite ist — wie immer nach Ausfällen und Abschreibungen — die Nettorendite des P2P-Portfolios.
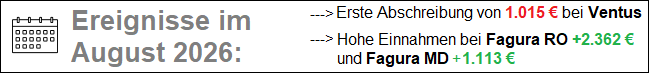
Die Prognose für den Monat August 2026 lag bei 12 bis 17 %. Mit 15,9 % lag ich mit meiner Prognose genau in diesem Bereich.
Die letzten 3 Monate:
Juni 2026: |
Juli 2026: |
August 2026: |
+11,6 % |
+7,3 % |
+15,9 % |
 |
Gesamtrendite in den letzten 3 Monaten:+11,6 % p.a.
|

 |
Rendite-Prognose der nächsten Monate:
|
Die Gesamtrendite der letzten 3 Monate ist weiter gesunken auf 11,6 % p.a.
In den nächsten Monaten rechne ich mit Renditen zwischen 9 % und 16 %.
Hier sind alle Monatsrenditen seit 2011 übersichtlich aufgelistet.
Auszug meiner P2P-Einnahmen im August 2026 (Auswahl, nicht vollständig):
Einnahmen im August 2026:
| P2P Plattform | Brutto-Einnahmen | Abschreibung im August 2026 | Netto-Einnahmen |
|---|---|---|---|
 Fagura Rumänien |  +6,03 € |  +2.356,80 € Insgesamt nun als Verlust abgeschrieben: 1.856,39 € | +2.362,83 € |
Fagura Moldawien | 1.161,38 € | -47,50 € Insgesamt nun als Verlust abgeschrieben: 335,00 € | +1.113,88 € |
 | 771,39 € | -0,00 € | +771,39 € |
 | -35,38 € | +492,00 € Insgesamt nun als Verlust abgeschrieben: 8.662,56 € | +456,62 € |
 | +259,49 € | -0,00 € | +259,49 € |
 | +246,76 € | -0,00 € | +246,76 € |
 | +235,80 € | -0,00 € | +235,80 € |
 | +226,46 € | -0,00 € | +226,46 € |
 | +197,86 € | -0,00 € | +197,86 € |
 | +141,85 € | -0,00 € | +141,85 € |
 | +137,33 € | -0,00 € | +137,33 € |
 | +126,30 € | -0,00€ (Abschreibungen) -0,00 €(Kreditverkäufe mit Verlust durch Omaraha) | +126,30 € |
 | +118,32 € | -0,00 € | +118,32 € |
 | +108,64€ | -0,00 € | +108,64 € |
 | +82,52 € | -0,00 € | +82,52 € |
 | +35,74 € | -0,00 € | +35,74 € |
 | +25,00 € | -0,00 € | +25,00 € |
 | +21,78 € | -0,00 € | +21,78 € |
 | +4,96 € | -0,00 € | +4,96 € |
 | +5,90 € | -0,96 € Insgesamt nun als Verlust abgeschrieben: 21,47 € | +4,94 € |
 | +1,25 € | -0,00 € | +1,25 € |
 | +0,94 € | -0,00 € Insgesamt nun als Verlust abgeschrieben: 1.058,49 € | +0,94 € |
 | +0,00 € | -0,00 € | +0,00 € |
 | +537,71 € | -1.015,15 € Insgesamt nun als Verlust abgeschrieben: 1.015,15 € | -477,44 € |
Die höchsten Einnahmen hatte ich bei Fagura Rumänien, da meine Ausfälle dort gesunken sind. Ich habe meine Abschreibungen verringert und so entstand ein Nettoeinkommen von 2.362 €.
Ebenfalls über 1.000 € Einnahmen in nur einem Monat konnte ich auf Fagura Moldawien erzielen, wo ich in Kredite von kleinen Unternehmen mit sehr hohen Zinsen (oft über 20 %, teilweise sogar 30 %) und natürlich hohem Risiko investiere.
Neue Bestwerte hatte ich bei Hive5*, Stock.estate*, Debitum* und Afranga*, denn noch nie hatte ich bei diesen Plattformen in einem Monat so viele Zinsen erhalten. Neu dabei ist Mypeak.finance.
Ausfälle sinken bei Fagura Rumänien
Im Juli 2026 wurden viele meiner Kredite mit mehr als 60 Tagen in Verzug bei Fagura Rumänien* an ein Inkassounternehmen verkauft, und ich musste einen Verlust von über 2.400 € hinnehmen. Dadurch sank nun im August 2026 die Summe der Kredite in Verzug und es gab eine negative Abschreibung, weil ich diese Kredite in den Monaten davor bereits fast komplett als Verlust abgeschrieben hatte. Das ist nur eine einmalige negative Abschreibung.
Bisher habe ich insgesamt noch keine positive Rendite bei Fagura Rumänien erzielen können:
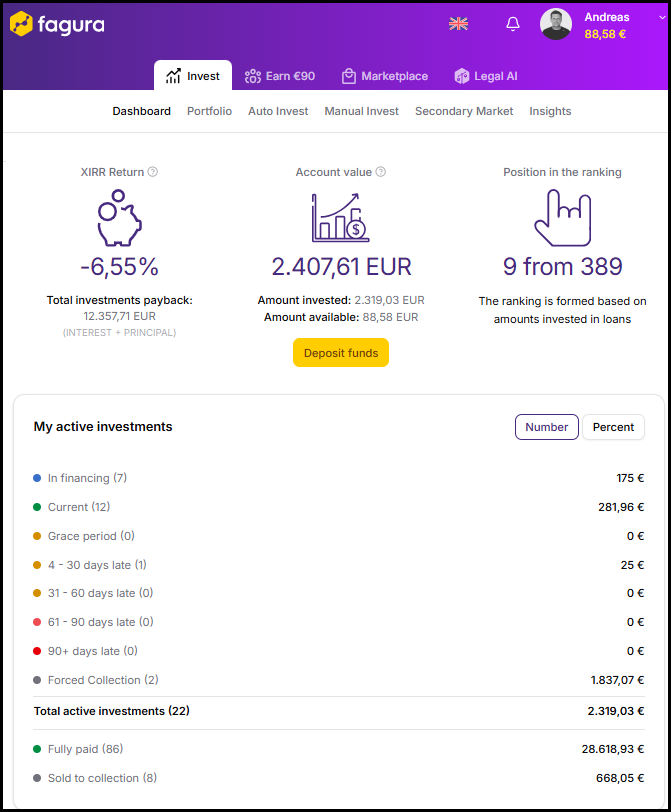
Fagura Rumänien zeigt mir eine negative Rendite von -6,55 % an.
Mittlerweile investiere ich nur noch 25 € pro neuem Kredit bei Fagura Rumänien, um zu beobachten, ob die neue Kreditprüfung wirklich besser ist. Wenn ich sehe, dass von den neuen Darlehen weniger in Verzug geraten, werde ich meine Investitionen pro Kredit erhöhen.
Gleich zu Beginn bei einer Plattform dabei zu sein, kann sich lohnen. Während ich bei Fagura Rumänien eine negative Rendite habe, konnte ich bei Fagura Moldawien bisher eine sehr gute Rendite erzielen.
Dass es in Moldawien besser läuft, sieht man auch auf der allgemeinen Statistikseite des Gesamtportfolios bei Fagura selbst:
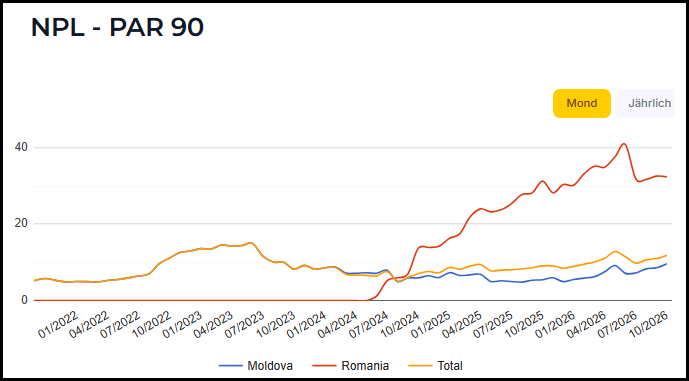
In Rumänien stieg die Ausfallquote (NPL-90) teilweise auf über 40 % an. Das bedeutet, dass 4 von 10 Darlehen sich länger als 90 Tage in Verzug befanden.
In Moldawien liegt die NPL-90-Ausfallquote deutlich niedriger. Nach dem Ukraine-Krieg stieg diese deutlich an, sank dann aber wieder ab. Derzeit liegt diese bei ca. 10 %.
Derzeit investiere ich bei Fagura Rumänien nur Minisummen, um alles weiter zu verfolgen. Bei Fagura Moldawien reduziere ich mein Investment, weil derzeit nicht mehr wie am Anfang Renditen von mehr als 20 % pro Jahr möglich sind.
Fagura Moldawien (Fagura.com*) zeigt mir meine Gesamtrendite seit Juni 2022 derzeit mit 20,65 % pro Jahr an. Diese Rendite sinkt aber immer weiter, da es früher höhere Zinsen gab und damit auch höhere Renditen möglich waren.
Hinweis: Ich halte zum Zeitpunkt der Veröffentlichung dieses Artikels eine Aktie von Fagura über die Equity-Crowdfunding-Plattform „Republic“ im Wert von ca. 20 €. Dadurch erhalte ich regelmäßig Updates zur Entwicklung des Unternehmens.
771 € Einnahmen auf der noch nicht veröffentlichten Plattform
Ich habe auf einer neuen P2P-Plattform begonnen zu investieren. Im August 2026 konnte ich 771 € an Zinsen erzielen. Da es noch eine sehr neue Plattform ist und ich das Risiko derzeit noch als sehr hoch einschätze, werde ich den Namen der Plattform noch nicht veröffentlichen.
Ich möchte noch einige Recherchen betreiben, um das Risiko der Plattform besser einschätzen zu können. Sollte ich das Risiko im Verhältnis zur Rendite als akzeptabel ansehen, werde ich auch einen Artikel über die Plattform schreiben und den Namen veröffentlichen. Außerdem will ich noch abwarten, wie sich die Plattform weiterentwickelt. Auf der Plattform erhalte ich sehr hohe Zinssätze, was natürlich für höheres Risiko steht. Es könnte zu einem Totalausfall kommen. Aber ich bin bereit, sehr hohe Risiken einzugehen und dafür auch sehr hohe Zinsen zu erhalten.
Sollte ich bei meinen weiteren Recherchen den Eindruck haben, dass mir das Risiko doch zu hoch ist, werde ich mein Kapital von der Plattform abziehen. Sollte ich dagegen aus meiner Sicht auf keine weiteren großen Warnsignale stoßen, kann ich mir vorstellen, mein Investment bei dieser Plattform noch zu verdoppeln.
Ich verkaufe schlechte Kredite bei Finbee an andere Anleger mit Verlusten
Auch im August habe ich schlechte Kredite bei Finbee*, die schon länger in Verzug sind, auf dem Zweitmarkt zum Verkauf an andere Anleger eingestellt. Dafür musste ich höhere Abschläge einstellen, damit überhaupt jemand diese Kredite kauft.
Manche Kreditnehmer sind verstorben. Dies ist dann im Kredit vermerkt. Dann sind keine oder nur sehr geringe Zahlungen zu erwarten. Deswegen verkaufe ich bei verstorbenen Kreditnehmern teilweise diese Kredite mit einem Abschlag von mehr als 90 %. Käufer meiner Darlehen spekulieren darauf, dass die Erben die Zahlungen fortführen. In wenigen Fällen zahlt der Ehepartner den Kredit weiter, obwohl der Kreditnehmer verstorben ist. Meistens jedoch wird das Erbe ausgeschlagen und dann sind keine weiteren Zahlungen zu erwarten.
So setzen sich meine Einnahmen und Verluste im Monat August zusammen:
- Zinsen und Verzugszinsen: +483,38 €
- Zweitmarktverluste: -517,76 €
- Accountgebühr: -1 €
- GESAMT: -35,38 €
Dadurch sinken meine Kredite in Verzug immer weiter ab.
Von über 30.000 € in Verzug auf nun unter 8.000 € in Verzug:
Mein Ziel ist es, bis Ende 2027 meine Kredite bei Finbee mit mehr als 60 Tagen in Verzug Schritt für Schritt auf 0 € zu bringen.
Über 30 P2P-Plattformen in meinem Portfolio
Derzeit bin ich bei über 30 P2P-Plattformen investiert. Einige mit großen Beträgen und andere wiederum mit kleineren Beträgen. Es gibt immer wieder neue Plattformen, die ich interessant finde. Bei anderen Plattformen steige ich aus.
So sieht das Jahr 2026 bei mir bisher aus:
- 6 neue Plattformen neu in meinem Portfolio dazugekommen (Revest, Digilo, Debitum, FF Forest, Mypeak.finance und eine weitere)
- 5 Plattformen komplett auf 0€ raus (Twino, Finbee Tschechien, Propvest, Bondster, und eine weitere).
Manche Plattformen verlasse ich, weil mir etwas nicht gefällt, manche Plattformen schließen selber.
Für die meisten Anleger sind aber 30 Plattformen zu viel. Es bedeutet viel Verwaltungsaufwand. Ich sehe es für mich als einen Vorteil, schon von Beginn an eine Plattform zu verfolgen und die Entwicklung zu sehen. Das mache ich schon seit dem Jahr 2011 bei der P2P-Anlage, dass ich sehr früh einsteige, um die Entwicklung zu beobachten. Dies findet oft mit für mich geringen Beträgen statt. Wenn mir die Entwicklung gefällt und ich zum Beispiel sehe, dass sich die Transparenz erhöht, stocke ich mein Portfolio auf. Viele Dinge (positiv wie negativ) bekommt man nur mit, wenn man als Anleger registriert ist.
Das Risiko dabei ist natürlich, dass besonders neue Plattformen noch nicht bewiesen haben, dass ihr Geschäftsmodell funktioniert.
Sehe ich während meiner Investition Dinge, die mir nicht gefallen, setze ich mir einen Stichtag. Wenn sich negative Dinge bis dahin nicht verändert haben, reduziere ich mein Kapital oder ziehe es komplett ab. Das war zum Beispiel bei mir so bei Ventus Energy: Als der Jahresbericht 2024 bis Ende März 2026 immer noch nicht da war und eine Verzögerung angekündigt wurde, habe ich reagiert und mein Portfolio reduziert, indem ich 15.500 € zum Verkauf gestellt habe.
Ablauf bei Ventus Energy:
- 25.03.2026: Ventus Energy kündigt in der Telegram Gruppe an, dass sich der auditierte Geschäftsbericht 2024 verzögert und nicht im ersten Quartal 2026 veröffentlicht wird, sondern erst Mai/Juni 2026.
- 25.03.2026: Am gleichen Tag kündige ich im Monatsbericht an, dass ich in den nächsten Wochen aufgrund der Verzögerung des Geschäftsberichts mein Portfolio bei Ventus Energy reduzieren werde, wenn es keine Bankenrefinanzierung gibt.
- 07.04.26 + 08.04.26: Ich stelle 15.500 € meines Ventus Energy Portfolios zum Verkauf an andere Anleger. Diese kaufen mir meine Anteile ab und mein Portfolio sinkt von 52.300 € auf 36.800 €.
Für mich war der fehlende angekündigte Geschäftsbericht eine negative Entwicklung. Das Jahr 2024 war schon seit 15 Monaten vorbei, und es gab immer noch keinen Geschäftsbericht. Nicht mal einen unauditierten Bericht.
Wenige Wochen später im Mai 2026 überschlugen sich die Ereignisse. Die BaFin kündigte die Einstellung und Abwicklung des Einlagengeschäfts und die unverzügliche Rückzahlung deutscher Anlegergelder an. Kurze Zeit später waren keine Auszahlungen mehr möglich, weil der Zahlungsanbieter das Anlagekonto eingefroren hatte.
Für mich zeigt es, wie wichtig es ist, sich selbst feste Stichtage zu setzen und sich auch daran zu halten. Das bedeutet, dass die P2P-Anlage eine aktive Anlage ist. Gerade bei noch neueren Plattformen sollte man immer auf dem Laufenden sein und bei negativer Entwicklung reagieren.
Update zur Ventus Energy Group: Sanierungsplan von Gläubigern erfolgreich angenommen
Wie ich in meinem vorherigen Monatsbericht bereits schrieb, befand sich die Ventus Energy Group seit dem 18.08.2026 in einem gerichtlichen Sanierungsverfahren. Bis zum 12. Oktober 2026 hatten alle betroffenen Anleger die Möglichkeit, über den vorgelegten Sanierungsplan abzustimmen.
Nun liegt das Ergebnis vor: Mehr als 66 % des Vertretungskapitals (Anlagesumme) haben für den Sanierungsplan gestimmt. Damit wurde die erforderliche Mehrheit erreicht und der Sanierungsplan wurde von den Gläubigern angenommen.
Die nächsten Schritte im Verfahren:
- 19. Oktober 2026: Der angenommene Sanierungsplan wurde fristgerecht beim zuständigen Gericht zur offiziellen Genehmigung eingereicht.
- Nach gerichtlicher Bestätigung: Beginn der Umsetzung des Restrukturierungsplans und Start der vorgesehenen Zahlungs- und Restrukturierungsphasen.
Erst wenn das zuständige Gericht dem Restrukturierungsplan zustimmt, kann durch die Zustimmung der Mehrheit der Gläubiger ein Insolvenzverfahren vermieden werden. Ventus Energy setzt nun die Geschäftstätigkeit fort und verfolgt das Ziel, die Forderungen der Anleger innerhalb von maximal 5 Jahren aus dem operativen Cashflow, gezielten Vermögensverkäufen und Refinanzierungen bedienen zu können.
Es gibt keine Garantie oder Sicherheit dafür, dass die Ziele im Restrukturierungsplan auch erreicht werden.
Wie bereits erwähnt, sieht der Plan vor, dass die Energieprojekte fertiggestellt werden, um bei Verkäufen höhere Erlöse zu erzielen, statt unfertige Projekte mit hohen Abschlägen veräußern zu müssen. Da ein fester monatlicher bzw. quartalsweiser Mindestzahlungsplan vereinbart ist, wird die Einhaltung dieser Vorgaben kontinuierlich durch den gerichtlich bestellten Sanierungsberater überwacht.
So gehe ich jetzt weiter vor:
Ich bin weiterhin selbst als Anleger betroffen und habe nach wie vor 20.840 € auf der Plattform gebunden.
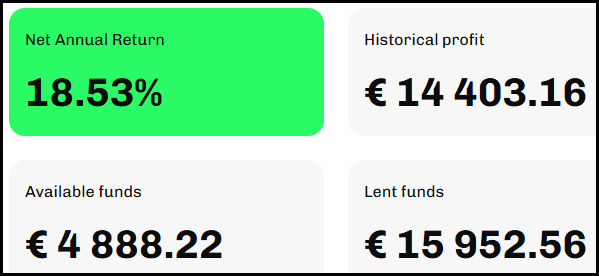
Ich rechne wie bei allen anderen P2P-Ausfällen eher pessimistisch und schreibe mein komplettes Investment in 20 Monaten komplett ab.
Im August gab es die erste Abschreibung:
- Zinsen August: +537,71 € (Nachträglich von Juni, Juli, August)
- Abschreibung: -1015,15 €
- GESAMT: -477,44 €
Ich hatte schon seit Juni 2026 die gutgeschriebenen Zinsen bei Ventus Energy nicht mehr berücksichtigt, da diese nicht mehr auszahlbar waren. Damit nun alle Werte übereinstimmen, habe ich alle Zinsen nachgebucht, da im August von Ventus Energy die Zinszahlungen gestoppt wurden.
- Meine ab August 2026 begonnenen schrittweisen Abschreibungen behalte ich bei.
- Sobald tatsächliche Rückzahlungen auf meinem Konto eingehen, werde ich die getätigten Abschreibungen entsprechend der zugeflossenen Summen verringern bzw. anpassen.
Aus Transparenzgründen weise ich darauf hin, dass ich zum Zeitpunkt der Veröffentlichung dieses Artikels 0,67 % der Anteile an der „VENTUS Employee and Partnerships Stock Options OÜ“ halte. Diese Gesellschaft hält wiederum 15 % an der Ventus Energy Group OÜ.
Meine P2P-Ausfälle und Abschreibungen
Ohne Ausfälle bei der P2P-Anlage geht es auf lange Sicht nicht.
Um die Rendite realistisch zu berechnen, schreibe ich jeden Monat einen Teil der Kredite, die in Verzug sind, ab. Bei Plattformen ohne Rückkaufgarantie werden alle Kredite mit mehr als 60 Tagen in Verzug monatlich zu 10 % abgeschrieben. Nach 10 Monaten sind die Kredite dann vollständig als Verlust gebucht.
Wenn eine ganze Plattform oder ein Kreditgeber mit Zahlungen in Verzug gerät, schreibe ich jeden Monat 5 % der ausstehenden Summe als Verlust ab. Nach 20 Monaten ist die gesamte Summe als Verlust in der Renditeberechnung abgeschrieben.
Bei den meisten Plattformen ist bereits der Großteil der Kredite im Verzug als Verlust abgeschrieben:
| Plattform | Anteil der abgeschriebenen Darlehen |
|---|---|
 | 54,8 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben -38,5 % gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
| 5,0 % des gesamten Portfolios bereits als Verlust abgeschrieben, da sich Ventus Energy im Sanierungsverfahren befindet. +5,0 % gegenüber dem Vormonat |
 | Keine Schuldverschreibungen abgeschrieben |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 Fagura Moldawien | 70,5 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +22,6 % gegenüber dem Vormonat |
Fagura Rumänien | 100 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +7,4 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 100 Tagen in Verzug. Werden automatisch mit Verlust von Omaraha verkauft |
 Früher: Heavyfinance | 92,6 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +2,6 % gegenüber dem Vormonat |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | Keine Darlehen mit mehr als 60 Tagen in Verzug |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben +0,0% gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben (Gekaufte russische Kredite mit Abschlag auf dem Zweitmarkt) +0,0 % gegenüber dem Vormonat |
 | 100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben RightChoice +0,0 % gegenüber dem Vormonat |
| Moncera, Stikcredit, Limedot, Crowdpear, Income Marketplace | Plattformen, die ich verlassen habe oder die geschlossen wurden, ohne Verluste für mich |
| Viventor, Finbee Tschechien, Monestro | Alles bereits zu 100 % abgeschrieben, da die Plattform geschlossen oder insolvent ist und keine Zahlungen mehr zu erwarten sind. |
Verhältnis von P2P-Gewinnen zu den monatlichen Abschreibungen
Die Abschreibungen waren im August 2026 mit einem Anteil von -38 % sehr stark negativ. Der Grund dafür ist eine niedrigere Ausfallsumme bei Fagura Rumänien. Das bedeutet, dass meine Gesamtausfälle insgesamt gesunken sind.
Beispiel:
- —> +380 € durch Abschreibungen insgesamt auf allen Plattformen
—> 1.000 € Gewinne insgesamt auf allen Plattformen
—> Nettogewinn: 1.380 €
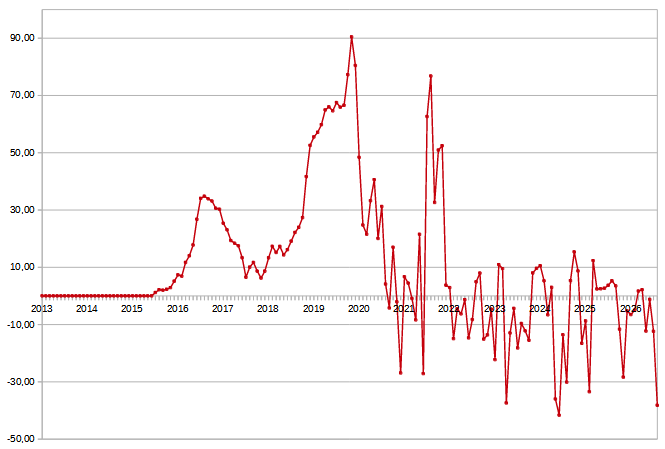
Bei einem Wert von 100 % würden alle erhaltenen Gewinne für monatliche Abschreibungen aufgebraucht und die Rendite würde 0 % betragen. Bei einem Wert von über 100 % wäre die Rendite negativ.
Also: Je geringer der Anteil, desto besser.
Seit 15 Jahren fast doppelt so hohe Rendite wie der MSCI World – der Vergleich
Der MSCI World Index (inklusive Ausschüttungen) erzielte im August 2026 eine Rendite von +1,2 %. Auf das Jahr hochgerechnet wären das +14,4 %. Im Vergleich dazu hat mein verwaltetes P2P-Portfolio im August 2026 nach allen Abschreibungen sowie Zweitmarktgewinnen/-verlusten eine Rendite von +15,9 % p. a. erzielt.
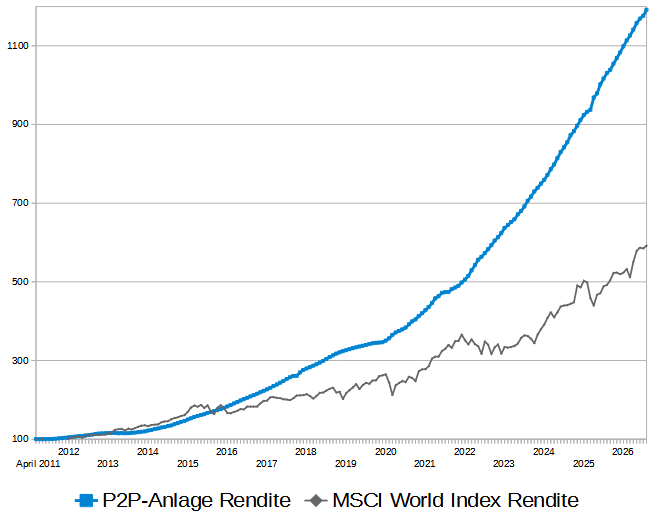
Quelle: Meine P2P-Anlage-Rendite im Vergleich zum MSCI World Index (inklusive Reinvestition der Ausschüttungen), Quelle: Justetf.com
Der Stand am Ende August 2026 sieht so aus:
Meine P2P-Rendite: Von 100 Punkten auf aktuell 1.192 Punkte
MSCI World: Von 100 Punkten auf aktuell 592 Punkte
Mit meiner Investition über die letzten 15 Jahre liege ich bei einer mehr als doppelt so hohen Rendite wie der MSCI World! In 15 Jahren konnte ich mein P2P-Anfangsportfolio durch die Rendite insgesamt verelffachen (von 100 Punkten auf über 1.100 Punkte). Dies gilt natürlich nur unter der Annahme, dass zu Beginn einmalig investiert und anschließend sämtliche Erträge reinvestiert worden wären.
Ausblick:
Nach 8 Monaten des Jahres 2026 liege ich bei einer Rendite von 14,5 % p.a.
Damit steht schon fest, dass 2026 das schwächste Renditejahr seit 2019 bei mir werden wird. Für 2026 rechne ich mit einer Jahresrendite zwischen 13 und 15 %.
Wie mein Portfolio im September 2026 performt hat, werde ich in Kürze in meinem nächsten Monatsbericht veröffentlichen.
Dieser Artikel ist keine Anlageempfehlung, sondern ich schreibe über meine Erfahrungen mit verschiedenen P2P-Anbietern. In diesem Artikel befinden sich Affiliate Links. Wenn sich jemand über den Werbelink bei einem Anbieter registriert und investiert, bekomme ich eine kleine Provision. Es gibt ein Totalausfallrisiko, und vergangene Renditen sind keine Garantie für die Zukunft.
 Bis zu 6 % Bonus für alle Anleger bis zum 30.11.2026
Die Aktion läuft nur noch:
Laufzeiten: