
Tambadana auf Rekordkurs: Über 7 Mio. $ Monatsumsatz für den Loanch-Kreditgeber

Seit mehr als 2 Jahren ist der Kreditgeber Tambadana bei Loanch* bereits profitabel auf EBIT-Basis. Fast jeden Monat gibt es Umsatzrekorde. In diesem Artikel schaue ich auf den neuesten Umsatzrekord und vergleiche die Zahlen mit dem noch kleineren, zweiten Kreditgeber AhaPay, ebenfalls aus Malaysia.
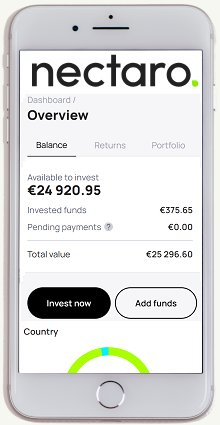
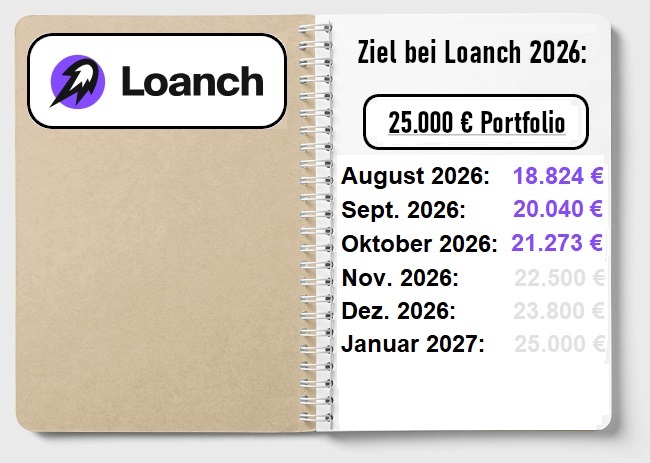
Ich weite mein P2P-Portfolio außerhalb von Europa mit Loanch durch monatliche Einzahlungen von 1.000 € weiter aus. Dadurch komme ich meinem Loanch-Portfolioziel von 25.000 € immer näher:
So sieht mein Dashboard gerade aus:
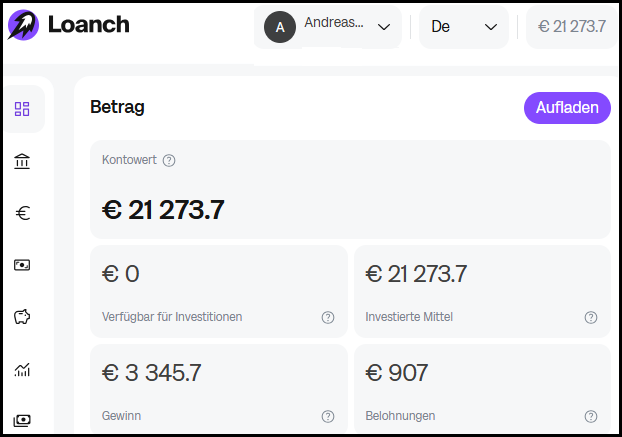
Alle Kredite sind bei mir in den malaysischen Kreditgeber Tambadana investiert.
Tambadana wächst auf über 7 Millionen $ Umsatz pro Monat
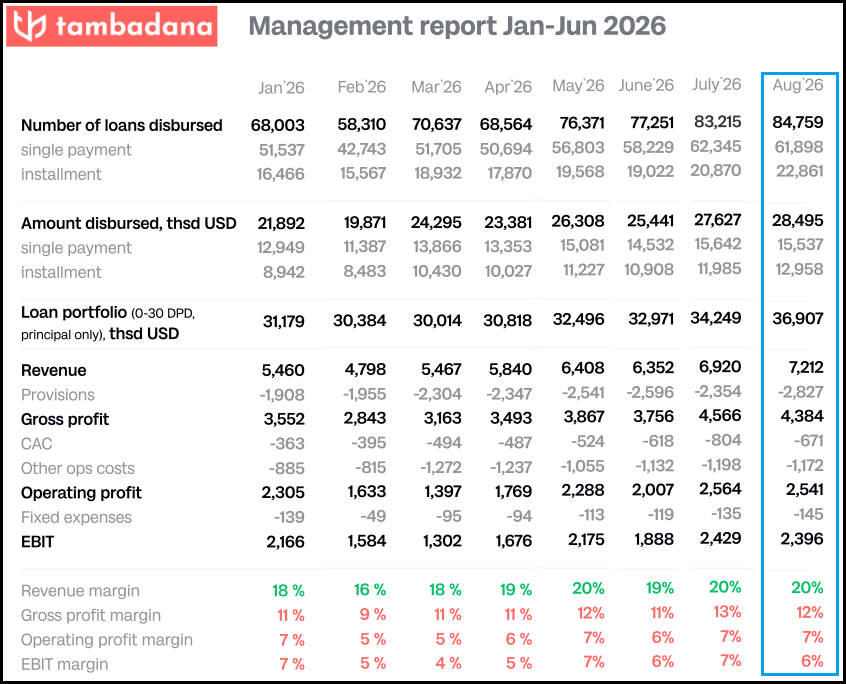
Fast jeden Monat erreicht der größte Kreditgeber auf Loanch, Tambadana aus Malaysia, neue Umsatzrekorde. Im August 2026 konnte Tambadana 7,2 Mio. $ Umsatz erzielen. 39 % des Umsatzes (2,827 Mio. $) werden durch Kreditausfälle bzw. Wertberichtigungen verzehrt.
Hier die historische Entwicklung der Umsätze von Tambadana aus Malaysia:
Im August 2026 konnten erstmals über 7 Millionen $ Einnahmen erzielt werden. Zwölf Monate zuvor waren es 4,29 Mio. $. Das ist ein Wachstum von 68 % pro Jahr.
Tambadana veröffentlicht im Management-Report sehr transparent die aktuellen Zahlen in US-Dollar für jeden Monat:
Quelle: Loanch Darlehensgeberseite
Tambadana kann aber nicht nur den Umsatz steigern, sondern auch das EBIT (Gewinn vor Zinsen und Steuern). Von allen Einnahmen verblieben im August 2026 33 % als EBIT.
Quelle: Loanch Darlehensgeberseite
In den ersten 15 Monaten gab es noch in fast jedem Monat Verluste. Seit August 2024 ist Tambadana in jedem Monat beim EBIT profitabel:
Quelle: Loanch Darlehensgeberseite
Der bisher beste Monat war der Juli 2026. Dort konnte ein EBIT-Gewinn von 2,43 Mio. $ erzielt werden.
Die Umsatzmarge lag beim Bestwert des Jahres bei 20 %. Die Bruttogewinnmarge lag über dem Jahresschnitt. Die operative Gewinnmarge lag beim Bestwert des Jahres. Die EBIT-Marge lag auch über dem Jahresschnitt.
Das Gute an den monatlichen Zahlen ist, dass ich mir selbst ein Bild über das Kreditgeschäft machen kann. Mir gefällt diese Transparenz.
Sollte ich zum Beispiel dauerhaft sehen, dass das EBIT ins Negative rutscht oder der Umsatz stark einbricht, würde ich vorsichtiger werden und nach den Ursachen fragen. Oft sieht man eine negative Entwicklung bereits viele Monate vorher.
Trotz dieser positiven Zahlen gibt es für Loanch-Anleger grundsätzlich ein Ausfallrisiko bis hin zum Totalverlust des eingesetzten Kapitals. Denn jedes Unternehmen kann in Schwierigkeiten geraten und die Zahlungsfähigkeit verlieren.
Durch die Analyse der Geschäftsberichte und Management Reports versuche ich, mir ein eigenes Bild der Zahlungsfähigkeit zu machen, um die Risiken besser einschätzen zu können.
Tambadana finanziert das Portfolio mit 36 % über Loanch
Da Loanch seit einigen Monaten eine eigene Statistikseite hat, kann man sehr einfach den Anteil der Finanzierung über Loanch bestimmen.
- Das Portfolio bei Tambadana betrug Ende August 36,9 Mio. $ (= 31,8 Mio. €).
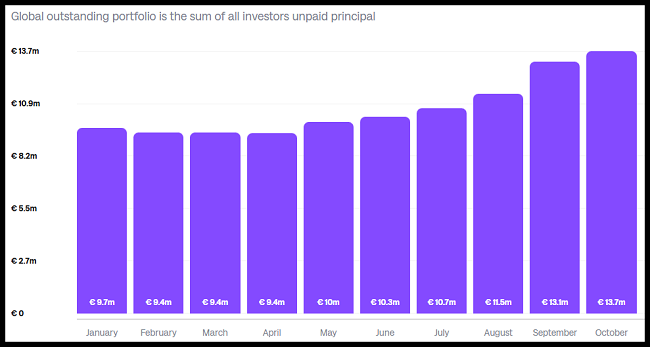
- Davon wurden 11,5 Mio. € über Loanch finanziert.
Das entspricht einem Anteil von 36 %.
Auch im Oktober steigt das ausstehende Portfolio weiter:
Tambadana hat noch andere Finanzierungsquellen wie die eigene Fingular-Gruppe und die institutionelle Investitionsplattform Kilde, bei der Anfang des Jahres 2026 eine Kreditlinie von 10 Millionen SGD (= 7 Mio. €) aufgenommen wurde.
Wenn es nur eine Finanzierungsquelle gibt, steigt das Risiko, weil man nur von einem Kapitalgeber abhängig ist. Sollte dieser einzige Kapitalgeber in Probleme geraten, kann das Geschäft eventuell nicht mehr so fortgeführt werden. Bei Tambadana gibt es mehrere Finanzierungsquellen, was das Risiko mindert.
Im September 2026 wuchs das ausstehende Portfolio bei Loanch um 1,6 Mio. € (14 %). Das bedeutet, es fließt mehr Kapital in Kredite als heraus.
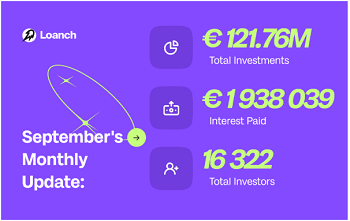
Im September investierten Anleger 9,6 Mio. € in Kredite über die Plattform. Bisher haben Anleger auf Loanch schon 1,94 Mio. € an Zinsen verdient.
AhaPay (Kaufe jetzt, zahle später-Anbieter) mit neuer Partnerschaft in Malaysia
Neben dem Kreditgeber Tambadana können Anleger bei Loanch auch in Kredite von AhaPay investieren. Vor wenigen Wochen hat AhaPay eine Partnerschaft mit Share Commerce geschlossen. Share Commerce ist ein in Malaysia ansässiger Anbieter digitaler Zahlungen, der über ein Netzwerk von über 5.000 Händlerterminals im ganzen Land verfügt.
Bestehende Händler können nun AhaPay ohne neue Hardware akzeptieren. Außerdem wird an einer Datenintegration gearbeitet, um die Vorab-Kreditvergabe an Stammkunden von Share Commerce zu ermöglichen.
Damit wird die Akzeptanz von „Jetzt kaufen, später bezahlen“ (BNPL) durch dynamische QR-Codes auf den Händlerterminals erweitert.
In der Regel fallen Kredite von BNPL (Buy now, pay later) deutlich seltener aus als normale Darlehen, da die Kreditsummen geringer sind und beim Kauf die Bezahlmethode automatisch hinterlegt wird.
Der BNPL-Markt ist seit März 2026 in Malaysia reguliert. Alle BNPL-Anbieter sind verpflichtet, verpasste Zahlungen den malaysischen Kreditauskunfteien zu melden. Damit wird vermieden, dass sich Kreditnehmer bei mehreren Anbietern verschulden. Sobald es einen Zahlungsverzug gibt, werden Kreditnehmer bei den Kreditauskunfteien gemeldet und können keine weiteren Kredite mehr erhalten.
AhaPay startete im Januar 2025 und konnte seinen Umsatz auf 0,26 Mio. $ pro Monat steigern:
Allerdings ist man noch nicht profitabel:
Der Vergleich: Wie hoch sind die Ausgaben bei AhaPay und Tambadana
Ich habe die Zahlen für 2026 beider Kreditgeber verglichen (Je niedriger der Anteil der Ausgaben, desto besser):
| Jan 2026 - Aug 2026 | Tambadana | AhaPay |
|---|---|---|
| Wertberichtigungen (Kreditausfälle) im Verhältnis zum Umsatz | 38,9 % | 53,3 % |
| Kundenakquisitionskosten im Verhältnis zum Umsatz | 9,0 % | 22,1 % |
| Andere operationale Kosten im Verhältnis zum Umsatz | 18,1 % | 50,8 % |
| Fixe Kosten im Verhältnis zum Umsatz | 1,8 % | 62,4 % |
In allen Kategorien ist der Anteil der Kosten bei AhaPay höher als bei Tambadana:
- Etwas mehr als die Hälfte (53,3 %) der Einnahmen bei AhaPay geht für Kreditausfälle drauf.
- Der Anteil der Kundenakquisitionskosten ist mehr als doppelt so hoch wie bei Tambadana (22,1 %).
- Der Anteil der anderen operationalen Kosten ist fast 3x so hoch wie bei Tambadana.
- Der Anteil der Fixkosten ist 34-mal höher als bei Tambadana.
Wenn AhaPay weiter wächst, wird es möglich sein, den Anteil der Fixkosten zu senken. Zu beachten ist, dass AhaPay noch sehr neu auf dem Markt ist und sich erst eine Stammkundenbasis aufbauen muss. Dann sinken die Kreditausfälle und die Kundenakquisitionskosten.
Vorerst werde ich nicht in Kredite von AhaPay auf Loanch investieren, weil diese nur mit 11 % Verzinsung angeboten werden – im Gegensatz zu Tambadana mit 14,5 % Zinsen. Ich bin sehr gespannt, wie sich die Zahlen weiterentwickeln, und finde es sehr positiv, dass Loanch diese Zahlen veröffentlicht, obwohl das Unternehmen noch nicht profitabel ist.
Über 4.200 € Gesamtprofit und über 200 € monatliche Einnahmen
So viele Einnahmen erziele ich bei Loanch pro Monat:
Im September 2026 habe ich 217 € an Zinsen erhalten – etwas weniger als erwartet. Aber es gibt immer Schwankungen: Es hängt davon ab, wie viele Kredite fällig werden. Durch mein neues Portfolioziel von 25.000 € werden meine monatlichen Einnahmen auf deutlich über 300 € steigen.
Seit meinem Start vor 2 Jahren konnte ich bereits über 4.200 € an Einnahmen erzielen:
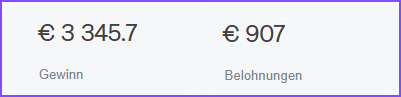
- 3.345,70 € Zinsen
- 907,00 € Belohnungen
- GESAMT: 4.252,70 €
Die Belohnungen stammen aus Cashback-Aktionen und dem Loyalitätsprogramm. Der Gewinn stammt aus den normalen, regelmäßigen Zinsen. Bei Loanch ist mein gesamtes Kapital stets über den Auto-Invest investiert.
Noch 72 Tage, bis ich die Treuestufe Gold (+1 % mehr Zinsen) im Treueprogramm erreiche (ab 20.000 €)
Derzeit erhalte ich auf alle Kredite +0,75 % Zinsen pro Jahr
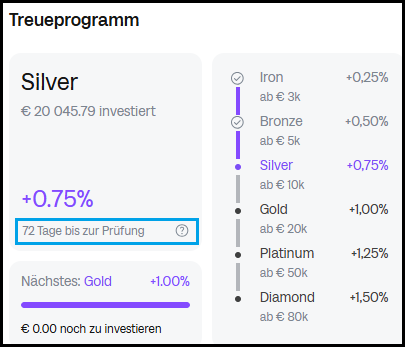
Wenn ich noch 72 Tage in Folge über der Marke von 20.000 € im Portfolio bleibe, erhalte ich 1 % mehr Zinsen auf alle neuen Kredite.
Jetzt 20 € Sofort-Bonus für neue Anleger + 1 %-Bonus über meinen Werbelink
Derzeit erhalten neue Anleger über meinen Werbelink bei einem Investment von mindestens 500 € direkt 20 € Bonus.
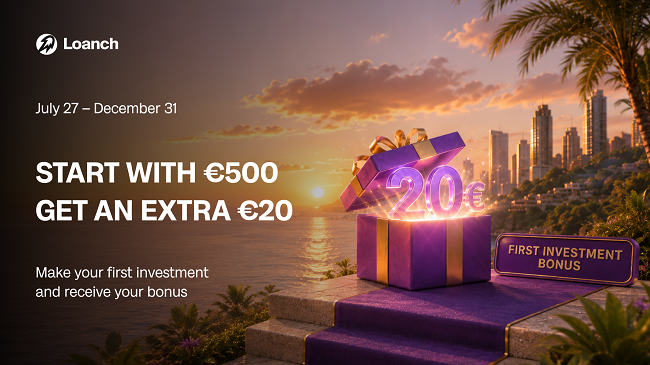
Das sind die Bedingungen, um als neuer Anleger bei Loanch die 20 € und 1 % Bonus auf alle Investitionen der ersten 90 Tage zu erhalten:
- Registriere dich bei Loanch über meinen Werbelink.
- Führe eine vollständige KYC-Verifizierung durch.
- Zahle mindestens 500 € innerhalb von 7 Tagen nach Abschluss der Verifizierung ein.
- Investiere diese Gelder in Kredite mit einer Mindestlaufzeit von 60 Tagen.
- Der Bonus von 20 € wird nach Erfüllung aller Bedingungen sofort gutgeschrieben und bleibt 60 Tage lang gesperrt. Während der 60-tägigen Sperrfrist kann der Bonus investiert oder auf dem Guthaben belassen werden.
- Auf alle Investitionen gibt es zusätzlich 1 % für die ersten 90 Tage nach der Registrierung.
20 € + 1 % Bonus für neue Anleger bei Loanch
Neue Anleger, die bei Loanch investieren, erhalten 1 % Bonus auf alle Investitionen der ersten 90 Tage nach der Registrierung, wenn sie sich über diesen Werbelink anmelden: www.loanch.com*
Achtung: Wer sich direkt bei Loanch über die Startseite registriert, bekommt keinen Bonus. Es muss ein Werbelink sein.Und so funktioniert es: Jeder neue Anleger, der sich über den obigen Link bei Loanch anmeldet, erhält automatisch einen Bonus von 1 % auf alle Investitionen der ersten 90 Tage.
Beispiel:
Anton registriert sich über meinen Werbelink und investiert 5.000 € innerhalb von 90 Tagen nach seiner Registrierung. Er tätigt in den ersten 90 Tagen keine Auszahlungen und reinvestiert alle Rückflüsse. Er erhält 70,00 € Bonus (50 € + 20 € Einmalbonus) automatisch ausgezahlt, weil er 5.000 € investiert hat.
Beispiel für den Gesamtbonus für neue Anleger:
- 500 € Investment: 20 € + 5 € (1 %) = 25 € Gesamtbonus
- 1000 € Investment: 20 € + 10 € (1 %) = 30 € Gesamtbonus
- 5.000 € Investment: 20 € + 50 € (1 %) = 70 € Gesamtbonus
- 10.000 € Investment: 20 € + 100 € (1 %) = 120 € Gesamtbonus
In diesem Artikel befinden sich Affiliate Links. Registriert sich jemand über diese Werbelinks und investiert, erhalte ich eine kleine Provision.
Interessenskonflikt: Dieser Artikel ist ein Werbebeitrag. Da ich in diesem Artikel über Loanch schreibe werde ich für den Aufwand von Loanch vergütet. Dennoch investiere ich mein eigenes Kapital bei Loanch und bin damit selber „Skin-in-the-game“.
Dieser Artikel ist keine Anlageberatung oder eine Empfehlung. In meinen Artikelbeiträgen schreibe ich über meine Erfahrungen bei den Plattformen. Risikohinweis: Investitionen in P2P-Kredite sind mit einem Totalausfallrisiko verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung.
 Bis zu 6 % Bonus für alle Anleger bis zum 30.11.2026
Die Aktion läuft nur noch:
Laufzeiten: