
Wie stark trifft Indemo der neue Noterlass zum spanischen Wohnungsmarkt?

Die spanische Regierung hat einen Noterlass zum spanischen Wohnungsmarkt verabschiedet. Da die Plattform Indemo* auf dem spanischen Wohnungsmarkt aktiv ist, stellte sich mir die Frage, wie stark Indemo von den neuen Verordnungen betroffen ist. Ich bin selbst mit einem Portfolio von über 56.000 € betroffen und habe mich unabhängig von Indemo zu dem neuen Noterlass informiert. Ich wollte herausfinden, ob das Geschäftsmodell von Indemo und die erzielbaren Renditen jetzt gefährdet sind.
Bei Indemo investiere ich in notleidende Kredite, die mit spanischen Immobilien besichert sind. Bisher konnte ich mehr als 18 % Rendite pro Jahr bei zurückgezahlten Investitionen verdienen.
Wie es zum Noterlass kam
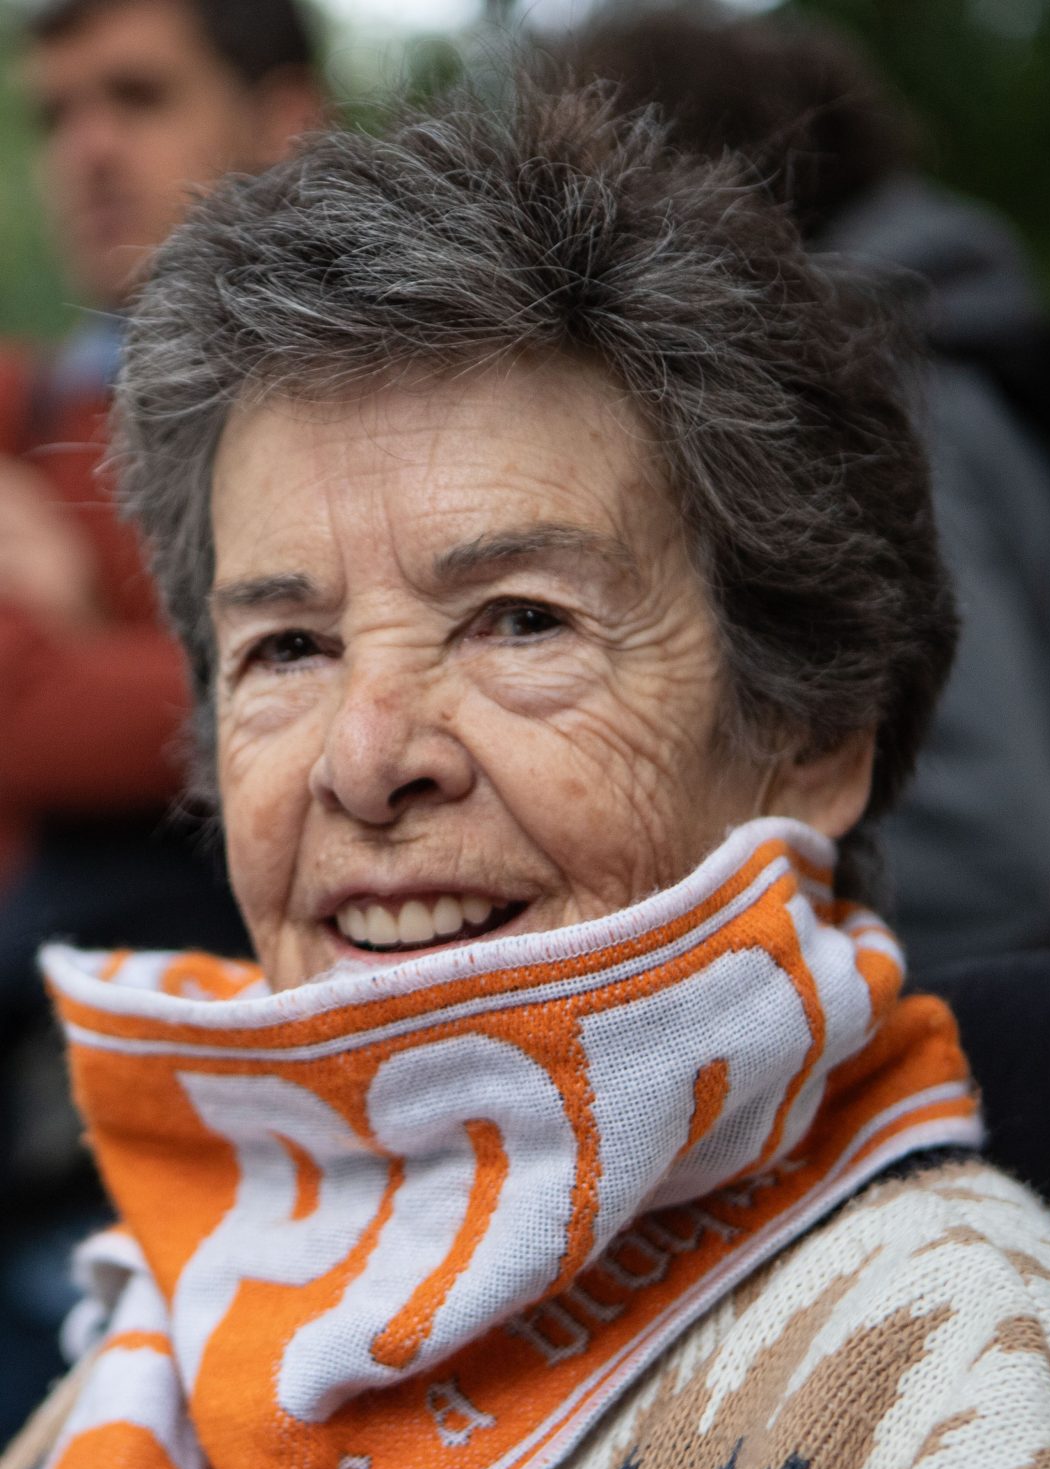
Im September 2026 wurde die Wohnung der spanischen Rentnerin Maricarmen Abascal, in der sie jahrzehntelang gewohnt hatte, zwangsgeräumt. Die Zwangsräumung der 87-Jährigen löste in Spanien massive Proteste aus und hatte politische Folgen. Sie lebte in der Wohnung in Madrid bereits seit 70 Jahren. Die Miete für ihre Wohnung wurde innerhalb von 8 Jahren Schritt für Schritt von 706 € auf 2.650 € pro Monat erhöht. Sie klagte jedoch erfolglos gegen die Mieterhöhungen.
Nachdem Abascal zunächst bei Verwandten untergekommen war, durfte sie nach rund einer Woche am 30. September 2026 wieder in ihre Wohnung zurückkehren. Allerdings starb sie einige Tage später am 7. Oktober 2026 im Alter von 87 Jahren an Erschöpfung nach einem mehrtägigen Aufenthalt in einem Krankenhaus, in dem sie wegen ihres schlechten Allgemeinzustandes stationär behandelt worden war.
Als die Bilder von Maricarmen, auf denen sie auf einer Trage liegend ihre Wohnung verlassen musste, in die Medien kamen, kam es zu Demonstrationen und Massenprotesten in ganz Spanien. Daraufhin brachte der spanische Ministerpräsident Pedro Sánchez zwei Gesetzesdekrete gegen die Wohnungsnot und steigende Mieten in das Parlament ein. Diese Dekrete scheiterten allerdings, da es keine Mehrheit in der Regierung dafür gab. Schließlich kündigte der Ministerpräsident als Reaktion auf die Massenproteste eine vorgezogene Parlamentswahl an, die am 29. November 2026 stattfinden soll.
Die Regierung hat daraufhin überarbeitete Fassungen des Dekrets vorgelegt (RDL 28/2026 und RDL 29/2026). Diesen muss das Parlament erst noch zustimmen.
Da Anleger bei Indemo in Schuldverschreibungen investieren, die mit spanischen Immobilien besichert sind, stellt sich die Frage, wie stark Indemo selbst davon betroffen ist. Da es nun zu Wahlen kommt, könnte es aber sein, dass diese Maßnahmen noch abgelehnt oder überarbeitet werden.
Das steht im Gesetzesentwurf drin
Das Hauptziel des Gesetzesentwurfs ist es, das Wohnungsproblem in Spanien anzugehen, damit Wohnraum bezahlbar bleibt.
Großen Investmentfonds und Immobilienunternehmen wird verboten, Wohnimmobilien in Spanien zu einem Preis zu kaufen, der weniger als 70 % des geschätzten Marktwerts beträgt. Diese neue Regelung gilt allerdings nur für den Kauf von Wohnimmobilien und nicht für den Kauf von Hypothekenschulden, wie es bei Indemo der Fall ist.
Die Unternehmen hinter Indemo kaufen nämlich nicht Immobilien, sondern Hypothekenschulden, die mit Immobilien besichert sind. Also kann Indemo weiterhin mit sehr hohen Abschlägen Schulden von Banken aufkaufen. Betroffen ist Indemo, wenn sie die Immobilie im Rahmen eines Zwangsvollstreckungsverfahrens selbst übernehmen will. Die Übernahme der Immobilie ist eine Möglichkeit, damit Anleger ihr Geld zurückerhalten. Es gibt weitere Möglichkeiten, wie eine außergerichtliche Einigung oder den Verkauf der Schulden auf dem institutionellen Zweitmarkt.
Wenn Indemo also diesen Weg gehen sollte, darf das Unternehmen die Immobilie nicht für unter 70 % des Marktwertes kaufen. Dieser Wert entspricht jedoch nicht dem ursprünglichen Kaufpreis der Schulden, sondern es hängt von mehreren Punkten der Transaktion ab:
- Die Höhe der ausstehenden Schulden
- Anteil der Schulden, die bei der Eigentumsübertragung der Immobilie verwendet wurden
- Barzahlungen
- Übernommene Verbindlichkeiten
Sehr oft entspricht die Höhe der ausstehenden Schulden bereits nahezu dem Wert der Immobilie oder übersteigt den Wert sogar. Somit gibt es keinen Hinderungsgrund, die Immobilie trotzdem zu übernehmen, da die 70 %-Regel so oft eingehalten werden kann.
Zwangsräumungen werden bis 2030 ausgesetzt
Die Meldung, dass Zwangsräumungen bis 2030 ausgesetzt werden, erweckt den Eindruck, dass nun gar keine Zwangsräumungen mehr durchgeführt werden können. Allerdings soll die Aussetzung von Zwangsräumungen nur die Menschen schützen, die in Wohnimmobilien leben, bestimmte Kriterien erfüllen und keine geeignete Unterkunft zur Verfügung haben. Es spielt auch eine Rolle, ob die lokalen Behörden eine Unterkunft bereitstellen können. Es ist kein Schutz für Personen, die einfach ihre Hypothekenzahlungen einstellen.
Außerdem existieren diese Regelungen bereits seit dem Jahr 2013 und waren vor den neuen Verordnungen bis zum Jahr 2028 gültig. Es handelt sich also nicht um eine neue Verordnung. Die Verordnungen wurden einfach nur verlängert.
Indemo selbst ist nicht auf solche Sozialfälle fokussiert. Diese werden möglichst aussortiert. Indemo fokussiert sich oft auf Fälle mit Zweitwohnsitzen. Vor dem Kauf der Schulden wird geprüft, ob es sich um den einzigen Wohnsitz einer Person handelt und ob dort tatsächlich jemand wohnt. Geprüft wird auch das Risiko einer sozialen Bedürftigkeit. Solche Fälle werden aussortiert.
Wenn sich die Situation bei dem Schuldner ändern sollte, zum Beispiel wenn aus dem Zweitwohnsitz der Erstwohnsitz wird, kann Indemo alternative Wege gehen. Das Ziel ist nicht Menschen um jeden Preis zu vertreiben, sondern eine vernünftige Lösung zu erzielen. Da Indemo die Schulden mit erheblichen Rabatten einkauft, kann das Unternehmen dem Schuldner eine Entschädigung anbieten, beim Umzug helfen oder bei der Suche und Bezahlung einer alternativen Unterkunft unterstützen.
Zum Beispiel über den Weg der außergerichtlichen Einigung. Gerade wenn die Schulden mit der Zeit immer weiter steigen, steigt auch der Anreiz für den Schuldner, sich außergerichtlich zu einigen.
Wenn die Schulden steigen und die zur Sicherheit dienende Immobilie die Schulden nicht mehr deckt, ist das ein Anreiz für eine außergerichtliche Einigung.
Eine weitere Alternative ist eine Versteigerung oder der Verkauf auf dem institutionellen
Zweitmarkt. Dort gibt es keine Beschränkungen.
Ich habe bei Indemo nochmal nachgehakt
Meine Frage an Ilja Hagins (Geschäftsführer des Kreditgebers bei Indemo, der die spanischen Schulden aufkauft) galt den Verzögerungen bei den Gerichten, denn es könnte ja sein, dass die Gerichte nun durch massenhafte Anträge überlastet werden:
- Erwarten Sie, dass die neu vorgeschriebenen Verfahrensprüfungen (wie die Anforderung formeller Berichte über soziale Bedürftigkeit von den lokalen Behörden) zu umfassenderen administrativen Verzögerungen und einem Bearbeitungsrückstand bei den spanischen Gerichten erster Instanz führen könnten?
"
Bevor wir die Frage direkt beantworten, ist es wichtig klarzustellen, dass die Zwangsräumung nur eine der letzten Phasen eines möglichen Ausstiegsszenarios im Rahmen des Investitionsmodells von Indemo darstellt.
Unser Modell bietet verschiedene alternative Ausstiegsstrategien, darunter außergerichtliche Einigungen durch den Verkauf der Immobilie oder eine Refinanzierung durch den Schuldner, den Verkauf der Immobilie an einen Dritten im Rahmen einer gerichtlichen Versteigerung, den Verkauf des Vorkaufsrechts nach einer Versteigerung oder den Verkauf des notleidenden Kredits selbst in einem fortgeschritteneren Stadium des Sanierungsprozesses, potenziell zu einem höheren Wert.
Nur in einem dieser Szenarien erwerben wir die Immobilie selbst, übernehmen Besitz und leiten gegebenenfalls, falls Bewohner anwesend sind, ein Räumungsverfahren ein.
Diese Flexibilität ist eine der größten Stärken unseres Investitionsmodells. Abhängig von den Umständen des Einzelfalls, den Marktbedingungen und den Sanierungsaussichten können unsere Servicepartner die jeweils geeignetste Ausstiegsstrategie verfolgen, anstatt sich auf einen einzigen Sanierungsweg zu beschränken.Was Zwangsräumungsverfahren betrifft, so bestehen in Spanien seit 2013 Mechanismen zum Schutz sozial schwacher Bewohner. Diese Schutzmaßnahmen sind dem Justizsystem daher nicht völlig neu, und unsere spanischen Rechtsteams und Servicepartner verfügen über umfangreiche Erfahrung in der Abwicklung der entsprechenden Verfahren.
Wir sind uns bewusst, dass die neuen Anforderungen in Einzelfällen zu zusätzlichen Verwaltungsschritten oder Verzögerungen führen können. Unsere Servicepartner erwarten jedoch derzeit keine signifikante zusätzliche Belastung der Gerichte oder systematische Verlängerungen der Beitreibungsfristen. Viele der relevanten Verfahrenssicherungen sind bereits Bestandteil etablierter Rechtsprechung.
Darüber hinaus haben Gerichte laut ersten Beobachtungen unserer spanischen Rechtsberater in den ersten drei bis vier Wochen nach Inkrafttreten des Dekrets bereits Anträge auf Aussetzung abgelehnt, wenn die Verfahren in direktem Zusammenhang mit der Zwangsvollstreckung von Hypotheken standen. Dies ist insbesondere für Indemo relevant, da die Beitreibung hypothekenbesicherter Forderungen die Grundlage unseres Anlageprodukts bildet.Insgesamt sehen wir nach Rücksprache mit unseren spanischen Rechtsteams und Servicepartnern derzeit keine ausreichenden Gründe für die Annahme eines signifikanten, systematischen Anstiegs von Verfahrensverzögerungen in unserem Portfolio. Dennoch beobachten wir weiterhin die Auslegung und praktische Anwendung der neuen Bestimmungen, da wir davon ausgehen, dass sich die einzelnen Sanierungsfristen verlängern und solche Verlängerungen die erwarteten Anlagerenditen beeinträchtigen können.
"– Ilja Hagins
Indemo geht also nicht von niedrigeren Renditen und längeren Eintreibungszeiten aus. Bereits von Beginn an gibt es ein „Worst-Case-Szenario“, in dem berücksichtigt und eingepreist wird, dass es zu Verfahrensverzögerungen kommen könnte.
Indemo geht davon aus, dass einige Einzelfälle etwas länger dauern könnten, weil in manchen Fällen zusätzliche Dokumente vorzulegen sind oder alternative Wege im Prozess gegangen werden müssen. Aber das ist alles bereits eingepreist.
Die neue Gesetzgebung könnte sogar Chancen bringen. Denn wenn sich potenzielle Käufer nun vom Markt zurückziehen, ermöglicht dies den Partnern von Indemo, bessere Preise zu erhalten, da die Nachfrage geringer werden könnte. Durch günstigere Einstiegspreise könnten Anleger mitprofitieren.
Mein Investment bei Indemo
Auf keiner anderen Plattform habe ich mehr Kapital (mehr als 56.000 €) in besicherte Kredite investiert als bei Indemo*. Vor mehr als 3 Jahren habe ich begonnen, in notleidende Kredite mit spanischen Immobilien als Sicherheit zu investieren, und konnte bisher über 18 % Rendite pro Jahr bei zurückgezahlten Investitionen verdienen.
Mit einem Portfolio von 56.093 € und 901 € freiem Guthaben beläuft sich mein Kontowert derzeit auf 56.994 €.
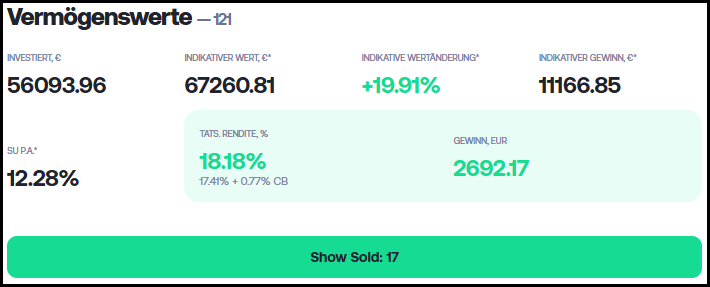
Investiert habe ich 56.093 €. Indemo schätzt den aktuellen Wert der Investitionen auf 67.260 € ein. Also bereits über 11.166 € geschätzter, noch nicht realisierter Gewinn.
Meine tatsächliche Rendite bei zurückgezahlten Schuldverschreibungen: 18,18 % pro Jahr.
Meine bisherige geschätzte Rendite bei noch nicht zurückgezahlten Schuldverschreibungen: 12,28 % pro Jahr.
Seit dem Jahr 2023 hat Indemo schon 266 Schuldverschreibungen ausgegeben
Ich tracke in meinem Google Sheet alle Vermögenswerte, die jemals bei Indemo gelistet wurden, um so einen Überblick zu bekommen.
- Alle jemals bei Indemo gelisteten Vermögenswerte (266)
- ✅ Erfolgreich zurückgezahlte Vermögenswerte (28) Laufzeit: 14,9 Monate
- ⌛ Noch nicht zurückgezahlte Vermögenswerte (238) Laufzeit: 11,5 Monate
- Alle 2023 neu gelisteten Vermögenswerte (11)
- ✅ Erfolgreich zurückgezahlte Vermögenswerte (9) Laufzeit: 17,9 Monate
- ⌛ Noch nicht zurückgezahlte Vermögenswerte (2) Laufzeit: 40,8 Monate
- Durchschnitt: 22,1 Monate
- Alle 2024 neu gelisteten Vermögenswerte (29)
- ✅ Erfolgreich zurückgezahlte Vermögenswerte (7) Laufzeit: 17,6 Monate
- ⏳ Noch nicht zurückgezahlte Vermögenswerte (22) Laufzeit: 25,9 Monate
- Durchschnitt: 23,9 Monate
- Alle 2025 neu gelisteten Vermögenswerte (111)
- ✅ Erfolgreich zurückgezahlte Vermögenswerte (11) Laufzeit: 11,6 Monate
- ⏳ Noch nicht zurückgezahlte Vermögenswerte (100) Laufzeit: 15,7 Monate
- Durchschnitt: 15,3 Monate
- Alle 2026 neu gelisteten Vermögenswerte (115)
- ✅ Erfolgreich zurückgezahlte Vermögenswerte (1) Laufzeit: 5,2 Monate
- ⏳ Noch nicht zurückgezahlte Vermögenswerte (93) Laufzeit: 4,5 Monate
- Durchschnitt: 4,5 Monate
Bei noch nicht zurückgezahlten Anlagen wurde bei der Berechnung der Laufzeit angenommen, dass die Rückzahlung heute erfolgt wäre. In diesem Google Sheet habe ich alle Vermögenswerte eingetragen, sodass man transparent alle Laufzeiten sieht: Google Spreadsheet
Bisher konnte Indemo in 24 von 28 Rückzahlungen die Zielrendite von mehr als 15 % pro Jahr erreichen. In 4 Fällen lag die Rendite bisher unterhalb von 15 % pro Jahr. Damit liegt Indemo im Schnitt bei 20,5 % Jahresrendite.
1.000 € Einzahlung im November 2026 – Kontowert steigt auf 56.995 €
Im Oktober 2026 allein kamen 24 neue Schuldverschreibungen hinzu. Noch nie gab es in einem Monat so viele verschiedene Schuldverschreibungen mit verschiedenen Immobilien als Sicherheit. Mit meinem Auto-Invest konnte ich in alle neuen Schuldverschreibungen investieren.
Vor wenigen Tagen habe ich weitere 1.000 € eingezahlt, um auch in alle neuen Schuldverschreibungen im November zu investieren. Mittlerweile habe ich in 138 verschiedene notleidende Kredite, die mit spanischen Immobilien besichert sind, investiert. Davon wurden bereits 17 zurückgezahlt.
Ich plane weitere Einzahlungen in den nächsten Monaten, um auf ein Zielportfolio von 65.000 € zu kommen.
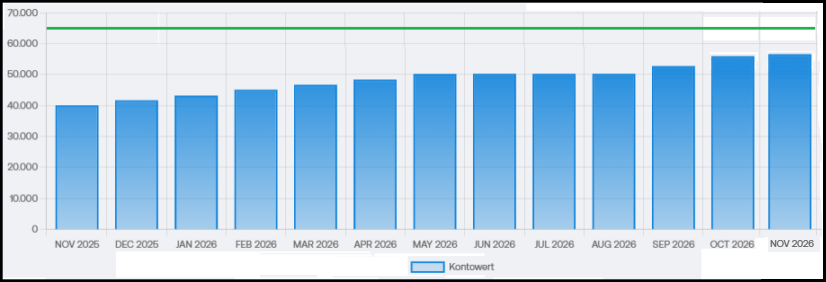
Aufgelaufener noch nicht realisierter Gewinn steigt von 10.450 € auf 11.166 €
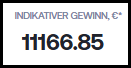
In den letzten 30 Tagen stieg mein aufgelaufener und noch nicht realisierter Gewinn um 716 € von 10.450 € auf jetzt 11.166 €. Dieser Wert ist von Indemo geschätzt und hängt von der Wertentwicklung der besicherten Immobilien und den Fortschritten in den Gerichtsprozessen ab.
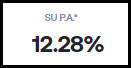
Die geschätzte jährliche Rendite der noch laufenden Vermögenswerte ist vom Vormonat von 12,39 % auf nun 12,28 % gesunken.
Indemo fügt zu jeder Schuldverschreibung aktuelle Werte hinzu (Schuldenhöhe, Immobilienwert)
Bisher gab es nur die Kennzahlen zum Zeitpunkt der Investition zu sehen. Ich konnte Folgendes einsehen:
- Schuldenhöhe des Kreditnehmers zum Zeitpunkt der Investition
- Wert der besicherten Immobilie zum Zeitpunkt der Investition
- PTV (Verhältnis von Kaufpreis zu tatsächlichem Marktwert) zum Zeitpunkt der Investition
- PTD (Preis-Schulden-Verhältnis) zum Zeitpunkt der Investition
Nun hat Indemo zu jeder Schuldverschreibung aktuelle Werte hinzugefügt. In der Regel steigen die Schulden des Kreditnehmers an. Wenn die Schulden des Kreditnehmers stärker steigen, ist dieser eher bereit, eine außergerichtliche Einigung zu unterschreiben.
Außerdem steigt in der Regel der Wert der besicherten Immobilie. Der aktuelle Wert der Sicherheit ist jetzt auch einsehbar.
Dadurch verändern sich auch das PTV und das PTD. Hier mal ein Beispiel in meinem Fall R016:
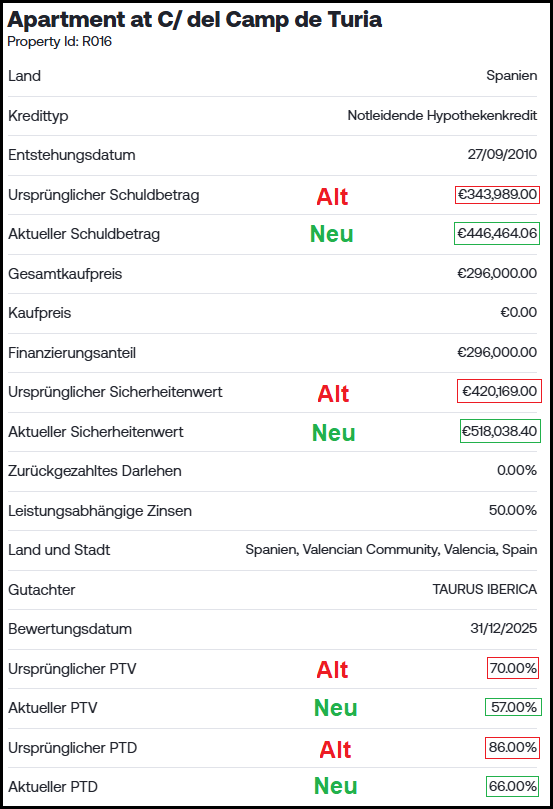
Wie man im Bild sehen kann, sind die Schulden des Kreditnehmers um über 100.000 € gestiegen – von den ursprünglichen Schulden von 343.989 € auf jetzt bereits 446.464 €.
Auch der Wert der Immobilie ist seit der Listung im Juli 2024 um 23 % gestiegen. Diese Daten sind jetzt in allen bestehenden Investitionen einsehbar. Damit kann ich mir ein besseres Bild über meine Investitionen und deren Entwicklung machen.
Zahlreiche Fortschritte in den Gerichtsprozessen
Einmal im Monat berichtet Indemo zu den Fortschritten bei den Gerichten. Im letzten Update gab es bei gleich 23 Schuldverschreibungen gerichtliche Fortschritte.
Besonders freut mich der Fall R015, denn hier habe ich 6.179 € investiert. Hier gab es einen Fortschritt von Phase 5 auf Phase 6. Beim Kauf der Schuldverschreibung befand sich diese noch in Phase 1, also in einem sehr frühen Stadium. Der Schuldner hat zwar Widerspruch gegen die Forderung eingelegt, doch wenn der Widerspruch vom Gericht abgelehnt wird, ist der Schuldner eventuell bereit, eine außergerichtliche Einigung zu akzeptieren. Dann könnte es zu einer schnelleren Rückzahlung kommen, selbst wenn noch nicht alle gerichtlichen Schritte durchlaufen sind.
Zwei neue Rückzahlungen
Seit meinem letzten Update wurden zwei Schuldverschreibungen zurückgezahlt.
J074 (60 m² Wohnung in Madrid mit Baujahr 1970):
- Erstlistung: Februar 2025
- Rückzahlung: Oktober 2026
- Dauer: 20 Monate
- Durchschnittliche Rendite 15,31 % p.a.
- Gerichtsphase bei Listung: 10 von 24
- Gerichtsphase bei Rückzahlung: Phase 15 von 24
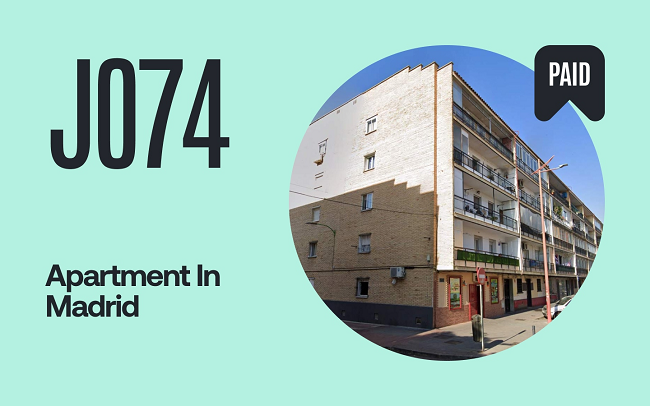
Das Immobilienerwerbsrecht wurde an einen Drittinvestor verkauft, ohne davor Eigentum oder Besitz an der Immobilie zu erlangen. Diese Herangehensweise führt zu einer schnelleren Rückzahlung und reduziert Kosten und Risiken, die mit Eigentum und Weiterverkauf der Immobilie verbunden sind.
In diesem Fall konnte Indemo die Zielrendite für Anleger von 15 % pro Jahr erreichen.
R097 (148 m² Haus in Barcelona mit Baujahr 1980):
- Erstlistung: Juni 2025
- Rückzahlung: November 2026
- Dauer: 17 Monate
- Durchschnittliche Rendite 11,58 % p.a.
- Gerichtsphase bei Listung: 1 von 24
- Gerichtsphase bei Rückzahlung: Phase 2 von 24
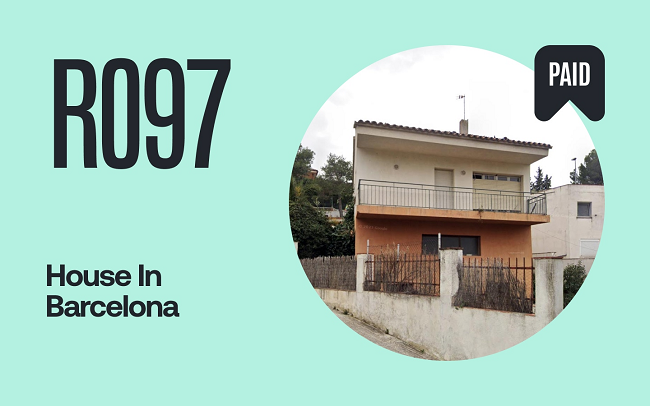
Die Rückzahlung gelang durch eine außergerichtliche Einigung mit dem Schuldner. Da der Fall ganz am Anfang stand, musste die Zwangsvollstreckungsklage vorbereitet und eingereicht werden, um das Gerichtsverfahren durchzusetzen.
Der Schuldner zeigte sich verhandlungsbereit, als er sah, dass ein professioneller Gläubiger gerichtliche Vollstreckungsmaßnahmen eingeleitet hatte und weil die ausstehende Gesamtschuld den Wert der verpfändeten Immobilie deutlich überstieg. Somit war es für den Schuldner vorteilhaft, sich lieber außergerichtlich zu einigen, anstatt das Gerichtsverfahren fortzusetzen.
Bereits im Dezember 2025 ergab sich die erste Möglichkeit, als der Schuldner einen Drittkäufer vorstellte, der die ausstehenden Schulden erwerben wollte und die Immobilie übernehmen wollte. Im März 2026 sollte dann die Transaktion durchgeführt werden. Kurzfristig änderte der interessierte Käufer jedoch seine Meinung und zog sich zurück. 7 Monate später, am 30. Oktober 2026, kam es jedoch zu einer Unterzeichnung, der ursprüngliche Interessent kaufte die Immobilie und die Schulden konnten beglichen werden.
In diesem Fall konnte Indemo die angestrebte Rendite von 15 % pro Jahr allerdings nicht erreichen.
Ich war in diese beiden Schuldverschreibungen nicht investiert. Aber es zeigt, dass es jetzt weiterhin regelmäßige Rückzahlungen gibt.
Fazit:
Ich gehe von einer sehr geringen Auswirkung der neuen Verordnungen auf neue und bestehende Schuldverschreibungen bei Indemo aus. Mit regelmäßigen Einzahlungen möchte ich meine Investition weiter diversifizieren und in möglichst viele Schuldverschreibungen investieren. Mein Zielportfolio liegt weiterhin bei 65.000 €. Bei einer Zielrendite von 15 % pro Jahr würde das durchschnittlichen monatlichen Einnahmen von 812 € entsprechen.
Für neue Anleger: Bis zu 4 % Cashback bis zum 22. November
Für neue Anleger über meinen Werbelink gibt es auf alle Investitionen bis 22.11 bis zu 4 % Cashback.
4 % Bonus für neue Anleger bei Indemo
Neue Anleger, die bis zum 22.11.2026 bei Indemo investieren, erhalten 4 % Bonus auf alle Investitionen (Ab 3.000 € Gesamtinvestment), wenn du dich über diesen Werbelink anmeldest: www.Indemo.eu*
Achtung: Wer sich direkt bei Indemo über die Startseite registriert, bekommt keinen zusätzlichen Bonus als neuer Anleger. Es muss ein Werbelink sein.Und so funktioniert es: Jeder neue Anleger, der sich über den obigen Link bei Indemo anmeldet, erhält automatisch einen Bonus von 4 % auf alle Investitionen bis 22.11.2026, wenn bis dahin insgesamt 3.000 € oder mehr investiert werden.
Beispiel:
Anton registriert sich über meinen Werbelink und investiert 3.000 € im Oktober. Er erhält automatisch und sofort 120 € Neukundenbonus, da er 3.000 € investiert hat.
In diesem Artikel befinden sich Affiliate-Links. Registriert sich jemand über diese Werbelinks und investiert, erhalte ich eine kleine Provision.
Interessenskonflikt: Dieser Artikel ist ein Werbebeitrag. Da ich in diesem Artikel über Indemo schreibe, werde ich für den Aufwand von Indemo vergütet. Dennoch investiere ich mein eigenes Kapital bei Indemo und bin damit selbst „Skin-in-the-game“.
Dieser Artikel ist keine Anlageberatung oder eine Empfehlung. In meinen Artikelbeiträgen schreibe ich über meine Erfahrungen mit den Plattformen. Risikohinweis: Investitionen in P2P-Kredite sind mit einem Totalausfallrisiko verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung.
 Bis zu 6 % Bonus für alle Anleger bis zum 30.11.2026
Die Aktion läuft nur noch:
Laufzeiten: